投資の知識

投資の基礎知識

政策金利とは何か

1.政策金利とは何か

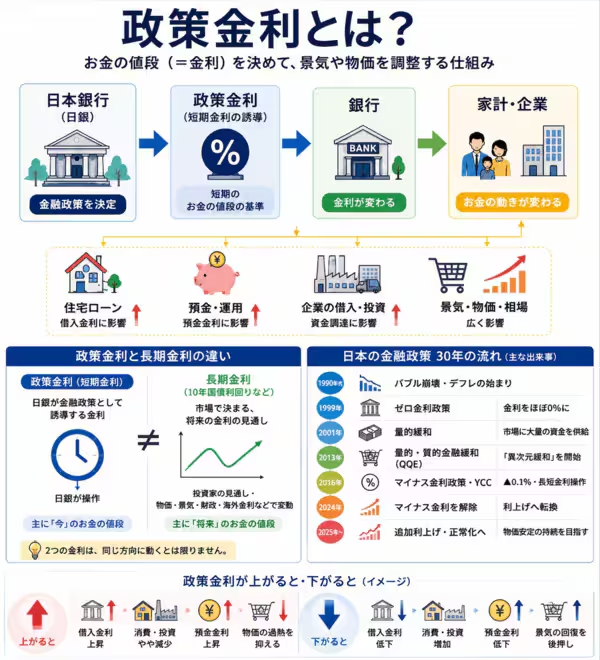
政策金利とは、中央銀行が金融政策を実行する際の基準となる金利です。日本では日本銀行、米国では連邦準備制度(FRB)、ユーロ圏では欧州中央銀行(ECB)が、それぞれの経済状況に応じて金利を調整しています。

中央銀行の重要な役割は、物価の安定と金融システムの安定を図ることです。そのために用いる代表的な手段が、政策金利の引き上げや引き下げです。

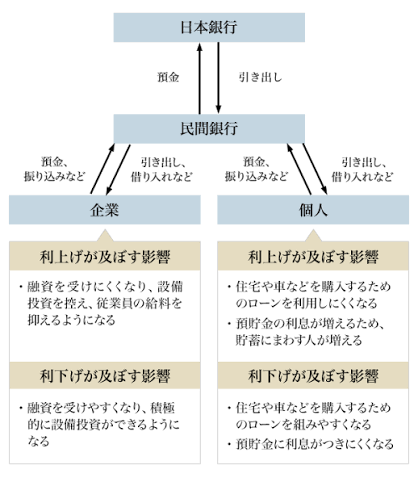
ただし、政策金利は、銀行が私たちに貸し出す住宅ローン金利や、預金に付ける金利そのものではありません。中央銀行が金融市場の短期金利に働きかけ、その影響を民間銀行の貸出金利や預金金利などに波及させる仕組みです。

日本銀行は金融政策決定会合で金融市場調節方針などを決定し、それを実現するために資金の供給や吸収といった金融調節を行っています。

具体的に考えてみましょう。

例えば、政策金利が1%から1.5%に引き上げられたとします。これは、あらゆる銀行金利が一律に0.5ポイント上昇するという意味ではありません。しかし、銀行間の短期資金取引や市場金利に影響し、銀行の資金調達コストなどを通じて、企業向け融資や住宅ローンなどの金利にも波及する可能性があります。

反対に、政策金利が引き下げられると、一般に金融機関の資金調達や貸出が容易になり、企業や家計がお金を借りて使いやすくなります。

政策金利は、経済全体のお金の流れを調節するための、いわば金融政策のアクセルとブレーキなのです。

政策金利 - Wikipedia

2.政策金利を引き上げ

中央銀行が政策金利を引き上げるのは、主に物価上昇を抑えたいときです。

金利が上昇すると、企業が設備投資のために借り入れる費用が増えます。採算が取れないと判断される事業は延期され、住宅購入や自動車購入など、家計の借り入れを伴う支出も抑制されやすくなります。

その結果、商品やサービスに対する需要が弱まり、企業が値上げを続けることが難しくなります。賃金やサービス価格の上昇にも影響が及び、時間をかけてインフレ率が低下することが期待されます。

具体的には、次のような影響が考えられます。

対象 利上げによる主な影響
住宅ローン利用者 変動金利型では、条件や見直し時期に応じて返済負担が増える可能性があります
預金者 預金金利が上昇すれば、利息収入が増えます
企業 借入費用が増え、設備投資や事業拡大を抑制する場合があります
不動産市場 購入資金の負担が増え、不動産価格の上昇を抑える方向に働きます
株式市場 将来利益の現在価値が低下しやすく、株価には下押し圧力がかかります
為替市場 他の条件が同じなら、その国の通貨が買われやすくなります
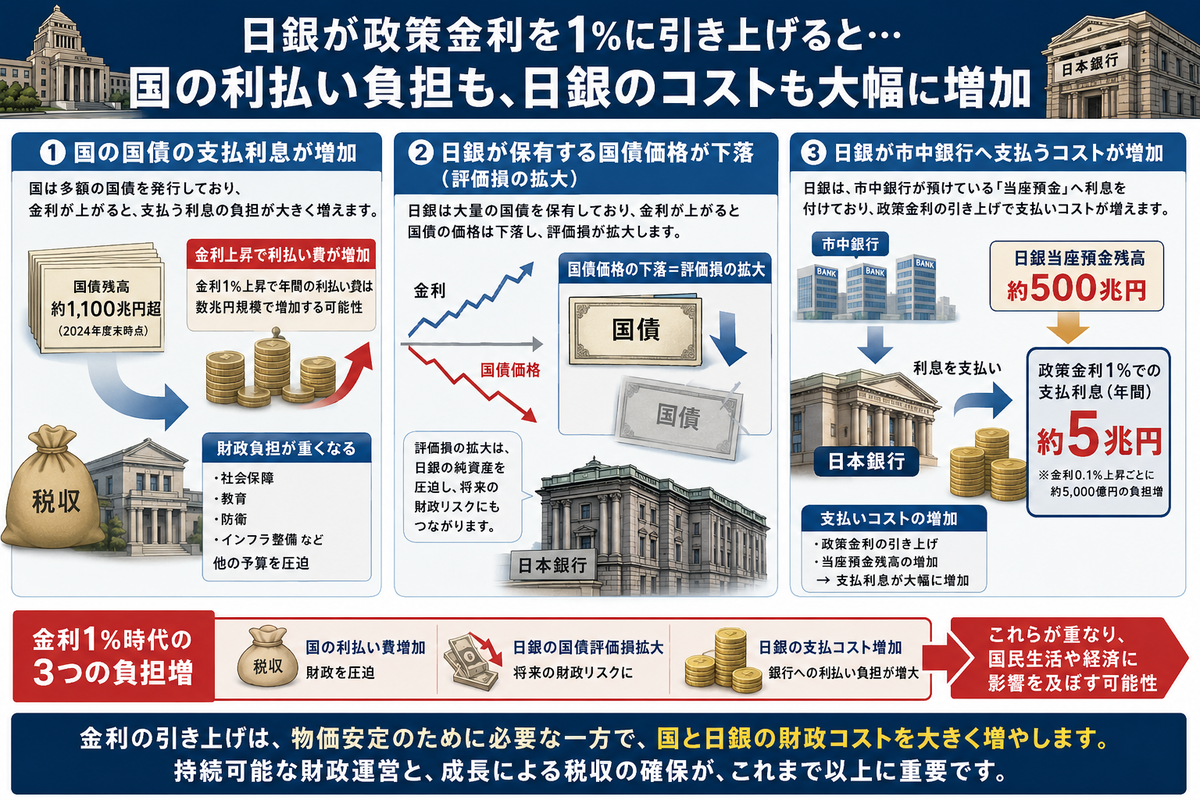
国の財政 国債の借り換えなどを通じて、時間をかけて利払い負担が増える可能性があります

ただし、これらは一般的な傾向であり、必ずそうなるわけではありません。為替は海外金利や将来の政策予想にも左右されますし、株価も企業業績や投資家心理などによって変動します。

また、物価上昇が原油価格の急騰や輸入価格の上昇によって起きている場合、利上げをしても原油や食料そのものを増産できるわけではありません。利上げは需要や二次的な物価上昇を抑える手段であって、供給不足を直接解消する政策ではないのです。

3.政策金利を引き下げ

景気が悪化し、企業の設備投資や家計の消費が落ち込んでいるときには、中央銀行は政策金利を引き下げることがあります。

金利が低下すれば、企業は資金を借りて工場や設備を増やしやすくなります。家計も住宅や自動車などの購入を検討しやすくなります。企業の売上が増えれば、雇用や賃金の改善にもつながる可能性があります。

需要が回復すれば、物価上昇率も高まる方向に働きます。

もっとも、金利を下げれば必ず景気が回復するわけではありません。企業が将来の需要を見込めなければ、借入金利が低くても設備投資をしません。家計も将来不安が強ければ、金利が低下しても消費を増やさず、貯蓄に回すかもしれません。

つまり、金融政策は経済活動を促したり抑制したりすることはできますが、民間企業や家計の意思決定そのものを強制することはできないのです。
4.インフレターゲットは2%

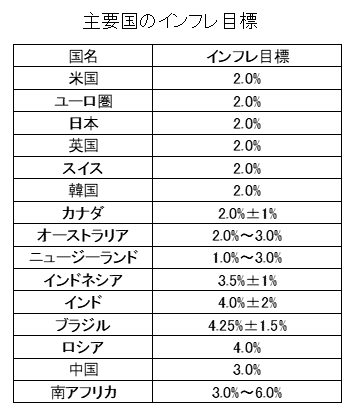
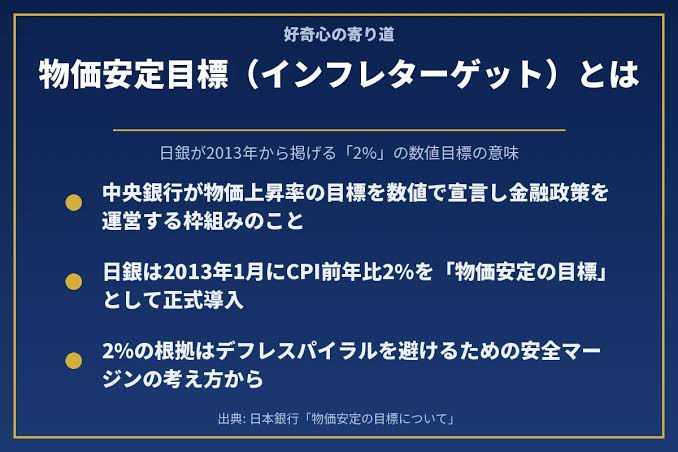
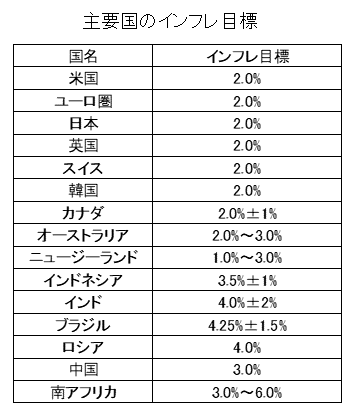
多くの先進国の中央銀行は、物価上昇率について2%前後の目標を設けています。これをインフレターゲットと呼びます。

日本銀行も、消費者物価の前年比上昇率2%を「物価安定の目標」としています。

では、なぜ0%ではなく2%なのでしょうか。

第一に、物価が恒常的に下落するデフレを避けるためです。物価が下がり続けると予想されれば、家計は購入を先送りし、企業の売上や利益が減少しやすくなります。企業が賃金を抑えれば、消費がさらに弱まり、物価が一段と下がるという悪循環が起きる可能性があります。

第二に、景気が悪化したときに金利を引き下げる余地を確保するためです。平時のインフレ率が低すぎると、景気後退時に名目金利を十分に引き下げられず、金融政策の効果が制約される場合があります。

第三に、価格や賃金には下方への硬直性があるためです。物価や賃金がすべての分野で柔軟に上下するわけではありません。適度な物価上昇率があれば、経済全体の調整が進みやすくなるという考え方があります。

一方、インフレ率が高すぎれば、預金や年金などの購買力が失われ、家計の生活水準が低下します。企業も仕入れ価格や賃金の先行きを見通しにくくなります。

そこで、物価の安定と景気の安定を両立させる目安として、2%前後のインフレ率が採用されているのです。

なお、2%は毎年必ず達成しなければならない絶対的な数字ではありません。エネルギー価格の急騰などで一時的に物価が上がった場合、中央銀行は、その上昇が一時的なのか、賃金やサービス価格にも広がり、持続的なインフレになるのかを見極めます。

5.政策金利とインフレターゲット

中央銀行は、現在の物価上昇率だけでなく、将来の物価上昇率を予測して政策金利を決定します。

例えば、インフレ率が4%で、今後も物価上昇が続くと予想される場合、中央銀行は政策金利を引き上げ、需要を抑制することを検討します。

反対に、インフレ率が0%近くまで低下し、景気も弱い場合には、政策金利を引き下げ、需要を刺激することを検討します。

重要なのは、中央銀行が物価上昇率を直接操作できるわけではないという点です。政策金利を変更し、それが市場金利、借入、消費、投資、賃金などに波及することで、最終的に物価上昇率に影響を与えます。この過程には時間がかかるため、中央銀行は将来の経済状況を予測しながら政策を決めます。<Cite refs={["turn793863search6"]}/>

ここで注意したいのは、インフレ率が2%になったからといって、政策金利も2%にすべきだという単純な関係にはないことです。

政策金利が2%でも、インフレ率が3%なら、実質金利はおおむねマイナス1%です。借り手にとって、物価上昇を考慮した実質的な金利負担は小さいことになります。

反対に、政策金利が2%でインフレ率が1%なら、実質金利はおおむねプラス1%になります。

中央銀行が金融政策を考えるうえでは、名目金利だけでなく、物価上昇率を差し引いた実質金利や、景気を刺激も抑制もしない中立金利との関係が重要になります。

6.日本と諸外国の政策金利

2026年10月22日時点で確認できる直近の公表情報を比較すると、日本と米国、ユーロ圏では政策金利の水準に大きな違いがあります。

国・地域 代表的な政策金利 直近の確認値
日本 日本銀行の政策金利 1.25%
米国 FF金利の誘導目標 3.75~4.00%
ユーロ圏 ECBの預金ファシリティ金利 2.50%

日本は2026年9月に政策金利を1.25%へ引き上げました。米国は9月の決定でFF金利の誘導目標を3.75~4.00%とし、ユーロ圏は9月に預金ファシリティ金利を2.50%へ引き上げています。

ただし、これらは制度の異なる金利です。日本の政策金利、米国のFF金利の誘導目標、ECBの預金ファシリティ金利は、同じ仕組みの金利ではありません。比較する際には、それぞれの中央銀行がどの金利を操作目標としているかを区別する必要があります。

また、金利が高い国ほど経済が健全だというわけでもありません。金利の水準は、インフレ率、景気、金融政策の方針、経済の構造などによって異なります。

例えば、インフレ率が高い国では、それを抑えるために高い金利が必要になることがあります。一方、物価上昇率が低く、需要が弱い国では、低い金利が適切な場合もあります。

したがって、政策金利を比較するときには、金利の絶対水準だけでなく、各国のインフレ率や実質金利も併せて見ることが大切です。

7.各国の中央銀行の目標

日本銀行は、物価の安定を金融政策の基本的な目的とし、消費者物価の前年比上昇率2%を目標にしています。

米国のFRBも2%のインフレ目標を採用していますが、物価の安定だけでなく、最大雇用の実現も重要な政策目標としています。そのため、インフレ抑制と雇用維持の間で難しい判断を迫られることがあります。

ユーロ圏のECBは、中期的にインフレ率を2%で安定させることを目指しています。2026年9月の利上げについても、物価上昇圧力が続くなかで、2%目標を達成するための判断だと説明しています。

このように、2%という目標は多くの先進国に共通していますが、それぞれの中央銀行が置かれている経済状況や政策上の制約は同じではありません。
8.日本の政策金利の今後

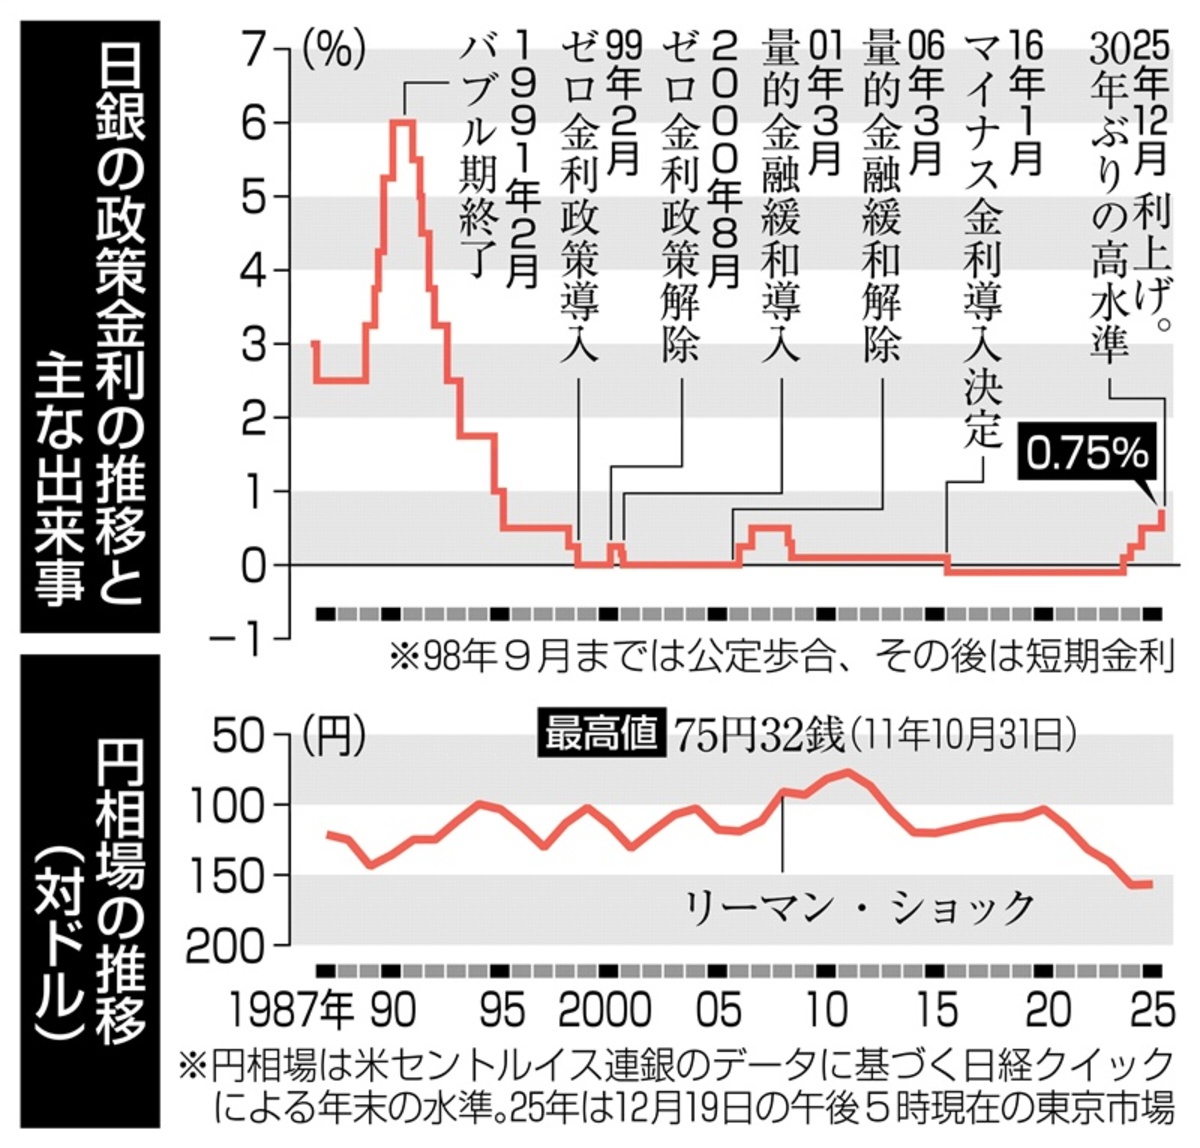
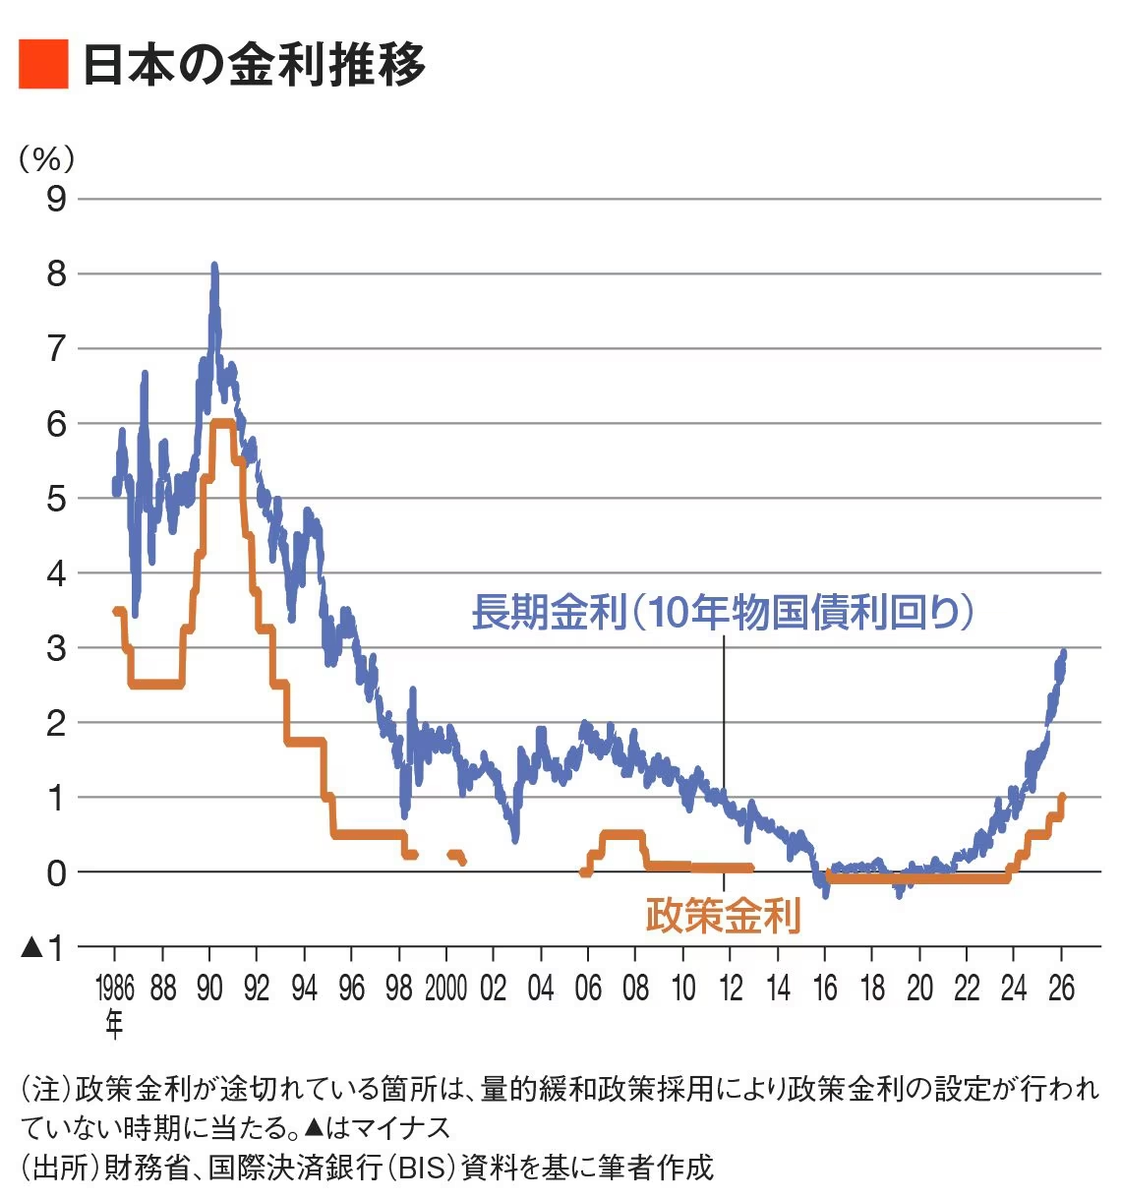
日本では長年、低金利政策が続いてきました。その背景には、バブル崩壊後の景気低迷、デフレ、低い賃金上昇率、弱い需要などがありました。

しかし、近年は輸入価格やエネルギー価格の上昇、円安による輸入コストの増加、賃金やサービス価格の上昇などを背景に、金融政策の正常化が進んでいます。

2026年10月時点では、日本銀行の政策金利は1.25%となっています。今後については、物価や賃金の動向、景気、為替、海外経済などを踏まえながら判断されます。市場関係者の予想では追加利上げも意識されていますが、将来の政策金利が確定しているわけではありません。

ここで考えておきたいのは、政策金利が上がること自体が目的ではないということです。物価上昇率が2%程度で安定し、賃金や企業収益が持続的に増加する経済を実現できるかどうかが重要です。

金利を急激に引き上げれば、住宅ローンの返済負担や企業の借入費用が増え、景気を悪化させるおそれがあります。一方、物価上昇が持続しているのに金利を低く抑え続ければ、円安や輸入物価の上昇を通じて、家計の購買力がさらに低下する可能性があります。

中央銀行は、こうした相反する影響を考慮しながら、政策金利を調整しているのです。

9.さいごに

政策金利は、経済全体の資金の流れや需要を調整する重要な手段です。しかし、金利を操作するだけですべての経済問題を解決できるわけではありません。

金利を下げても、企業が将来の需要や収益を見込めなければ、設備投資は増えません。金利を上げても、原油価格の急騰や食料の供給不足を直接解決することはできません。また、人口減少や生産性の停滞といった構造的な問題も、金融政策だけで解決することは困難です。

インフレターゲット2%も、単に物価を毎年2%上昇させればよいという意味ではありません。物価の安定を通じて、企業が投資を判断しやすくなり、家計が将来の生活を見通しやすくなることが本来の目的です。

政策金利を理解することは、単に金利の上昇や低下を予想するためだけではありません。政府の財政政策、中央銀行の金融政策、企業の投資行動、家計の消費や貯蓄が、互いにどのような影響を与えているのかを理解することにつながります。

経済を考えるうえで重要なのは、金利の数字だけを見るのではなく、その金利がどのような経済状況に対応して設定され、誰にどのような利益や負担をもたらすのかを考えることなのです。 


私たちは まだ豊かだろうか?

はじめに

経済統計の数字が増えることと、国民の生活が豊かになることは同じではありません。預金残高も給与もGDPも、物価が上昇すれば、実質的な価値が変わらなくても名目値は増えます。これは数字の上では当たり前のことです。

物価上昇を考慮しなければ、本当の購買力は分かりません。経済を考えるうえで重要なのは、名目値がどれだけ増えたかではなく、物価上昇を考慮した実質的な価値がどう変化したかということです。実質値を把握することで、私たちは購買力が上がったのか、それとも低下したのかを判断できます。

ところが、物価上昇による影響は、必ずしもすぐに実感できるわけではありません。例えば、物価が毎年4%上昇すれば、数年のうちに日常生活への影響を強く感じるようになるでしょう。一方、上昇率が2%程度であれば、個々の商品の値上がりを意識することはあっても、購買力が徐々に低下していることには気づきにくいかもしれません。物価上昇が長期間続けば、わずかな上昇率でも累積した影響は大きくなります。こうした実感と実際の購買力の変化とのずれが、経済を判断する際の落とし穴になります。

実質金利と名目金利

報道されるのは名目金利です。しかし、預金や債券などの資産価値を考える上で重要なのは、税金とインフレ率を考慮した実質的な収益です。

実質金利は、簡便的には次の式で計算できます。

実質金利 = 名目金利 − インフレ率

さらに、預金利息や債券利息などの金融所得には、原則として20.315%の税金がかかります。そのため、実際に受け取る利息を考える場合には、税引き後の金利を使う必要があります。

ただし、インフレ率には複数の指標があります。計算自体は簡単ですが、どの指標を使うかによって実質金利は変わります。このため、名目金利が上がったという報道だけで、資産の価値が増えたと判断するのは早計です。

重要なのは、受け取る利息が増えたかどうかではなく、その利息で買える商品やサービスが増えたかどうかです。名目金利が上昇しても、税引き後の金利がインフレ率を下回っていれば、資産の実質的な購買力は低下します。金利を評価するときには、名目金利だけでなく、税金と物価上昇を考慮した実質的な収益を確認する必要があります。

以下は、2026年8月の主要な消費者物価指数の前年同月比です。

指標(2026年8月) 前年同月比
消費者物価指数・総合 +1.9%
生鮮食品を除く総合 +1.7%
生鮮食品・エネルギーを除く総合 +1.9%

例えば、名目金利が1.0%の場合、税引き後の金利は約0.797%です。インフレ率が1.9%なら、税引き後の金利からインフレ率を差し引いた実質収益は約マイナス1.1%となります。

つまり、預金残高は利息によって増えていても、そのお金で購入できる商品やサービスの量は減っていることになります。名目金利の上昇を評価する際には、こうした実質的な購買力の変化を見ることが大切です。

インターネット上には、さまざまな金融商品を推奨したり、比較検討したりする情報があふれています。そこには好意的なコメントも寄せられています。しかし、金利の数字だけを見て、有利な金融商品だと判断するのは危険です。税金を差し引いた後の利回りがインフレ率を下回れば、預金残高や受取利息が増えていても、実質的な購買力は低下するからです。

日本で生活する以上、日常の買い物や各種の支払い、税金、公共料金などに備えて、円を保有する必要があります。しかし、生活に必要なお金を保有することと、資産形成を目的として運用するお金は、分けて考える必要があります。

一般の家計では、生活費や将来の支出に備えるための預金が金融資産の大部分を占める場合も多く、生活資金と資産運用資金を明確に区別していない人も少なくないのではないでしょうか。

物価が上がって生活が苦しくなる。預金金利が上がってうれしくなる。日銀が政策金利を引き上げた結果、変動金利型の住宅ローンの返済負担が増えて苦しくなる。金価格が上がる。金利が上がれば、不動産の売買が停滞する可能性がある。こうした現象は、それぞれ独立して起きているわけではありません。物価、金利、為替、資産価格、そして家計の収支は、互いに影響し合っています。

例えば、物価上昇は家計の購買力を低下させる一方、中央銀行の利上げを促す要因になります。利上げは預金金利の上昇につながりますが、住宅ローンの返済負担を増やし、企業の借入コストや不動産の購入需要にも影響します。また、金利や為替の変動は、金や株式、債券などの価格にも影響を及ぼします。つまり、個々の金融商品の値動きを見るだけでは、経済全体で何が起きているのかを十分に理解できません。

一方、資産運用では、リスクを考慮しながら、長期的に資産の購買力を維持し、できれば増やしていくことが重要になります。そのためには、すべてのお金を同じ基準で評価するのではなく、生活資金には安全性や流動性を、運用資金には実質的な収益性やリスク分散を重視するなど、それぞれの目的に応じて判断する必要があります。

この違いを理解せず、名目上の金額や金利だけで資産の価値を判断していれば、預金残高が増えていても、実際には少しずつ貧しくなっているかもしれません。日本銀行が掲げるインフレ率2%という物価安定目標を考えるうえでも、名目値だけでなく、実質的な購買力に基づいて判断することが重要です。仮に物価が毎年2%ずつ上昇すれば、同じ金額で購入できるものは長期的に減っていきます。10年後に同じ購買力を維持するには、税引後で年率約2%の運用収益が必要になります。

名目金利が上がったかどうかだけではなく、物価上昇率を差し引いた実質金利がどうなっているのか。そして、自分の資産が生活を支えるためのものなのか、将来に向けて購買力を維持するためのものなのか。この二つの視点を持つことが、インフレ時代の資産管理の出発点になるのではないでしょうか。


インフレターゲット2%とは何か

インフレターゲット2%は、G7をはじめ、多くの先進国の中央銀行が採用している金融政策の目標です。日本銀行も、消費者物価の前年比上昇率2%を「物価安定の目標」としています。

なぜ0%ではなく、2%なのでしょうか。

物価が毎年2%程度上昇する経済では、企業は販売価格や賃金を少しずつ引き上げやすくなります。物価も賃金も下がりにくいという事情があるため、緩やかな物価上昇は、企業や労働者が価格や賃金を調整するうえで役立ちます。また、景気が悪化したときに中央銀行が金利を引き下げる余地を確保するという意味もあります。

一方、物価が継続的に下落するデフレでは、消費者は将来の値下がりを期待して購入を先送りし、企業は売上や利益の減少を懸念して賃上げや設備投資を控える可能性があります。こうした状況を避け、経済活動を安定させることも、インフレターゲットを設ける理由の一つです。

ただし、2%という数字が経済理論から唯一の正解として導かれたわけではありません。物価指数の測定上の問題や、賃金・価格の下方硬直性、金融政策の運営余地などを考慮し、各国の経験を通じて定着してきた政策目標です。経済学的に最適なインフレ率について、誰もが認める唯一の答えが確立されているわけではありません。

また、年率2%という緩やかな物価上昇であれば、将来の値上がりを見越して日用品を必要以上に買いだめする動機は、一般に比較的小さいと考えられます。反対に、急激なインフレが起き、今後も値上がりが続くと予想されれば、消費者が購入を急ぎ、需要と供給の変動を大きくすることがあります。

ここで重要なのは、インフレターゲットと実際の物価上昇率、そして個人の資産運用を区別して考えることです。インフレ率とは、一定期間に物価がどれだけ変化したかを示す指標です。物価が上昇しても、賃金が同じ割合で上昇するとは限りません。また、金利が物価上昇率を上回るとも限りません。

例えば、物価上昇率が2%であっても、預金金利が1%なら、税引き前でも実質金利はマイナスになります。さらに、日本では預金利息などの金融所得に原則20.315%の税金がかかるため、税引き後の利回りで考える必要があります。税引き後の利回りが物価上昇率を下回れば、預金残高が増えていても、実質的な購買力は低下します。

つまり、経済全体にとって望ましいとされるインフレ率と、個人が資産を守るために必要とする運用利回りは、分けて考えなければならないのです。

実質金利の推移

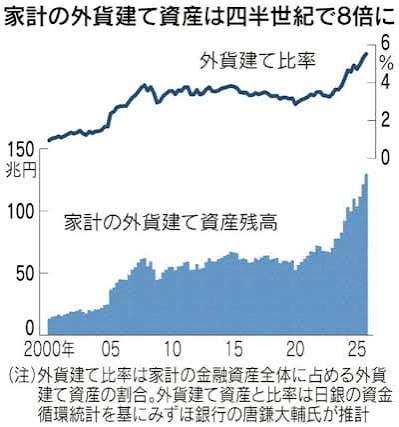
日本のマス層では金融資産の95%弱が円建て資産です。「円安」であればドル建てでは減ったと言うことです。さらに1年定期では

年

1年定期預金金利

物価上昇率

実質金利の目安

2022年

約0.004%

2.5%

−2.5%

2023年

約0.005%

3.2%

−3.2%

2024年

約0.03~0.13%

2.7%

約−2.6%

2025年

約0.13~0.26%

3.2%

約−3.0%

2026年10月

0.487%

2026年の年平均は未確定

物価上昇率次第

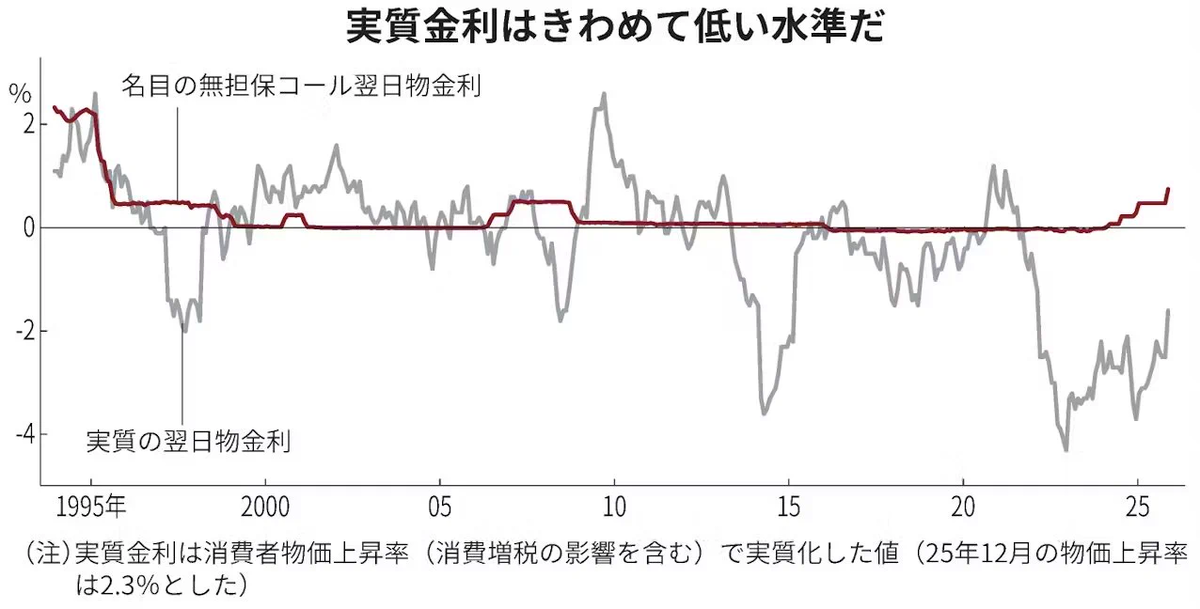
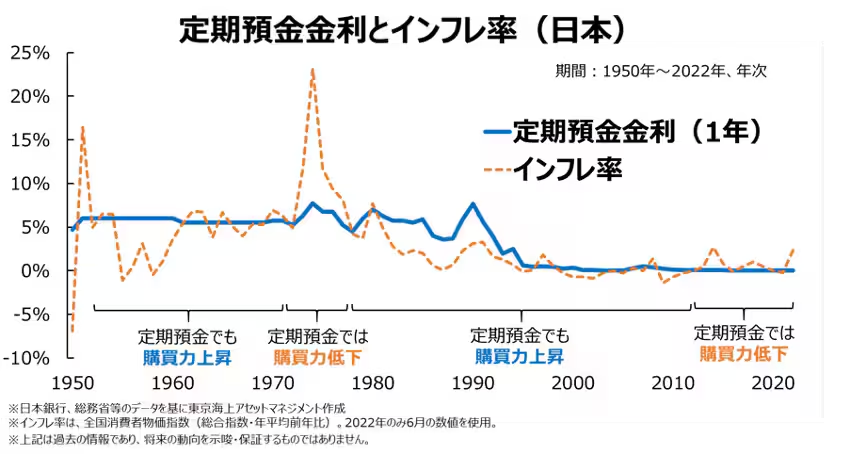
主要銀行の1年定期預金を基準に考えると、2013年以降、日本では実質金利が概ねマイナスとなる環境が続いてきました。特に2022年以降は、預金金利がほぼゼロのまま物価が大幅に上昇したため、預金の購買力が大きく低下しました。預金金利が上昇しても、物価上昇率を下回る限り、実質的な資産価値は目減りします。

利息と利回り

債券の利息(クーポン)は額面を基準に決められ、通常、発行後は変わりません。一方、市場で売買される債券の価格は変動するため、購入価格に対する利息の割合も変わります。

例えば、額面100万円、年利2%の債券を考えます。

  • 額面:100万円

  • 年間利息:2万円

  • 発行時の利率:2%

この債券が市場で売買されると、価格によって購入者が得る利息の割合が変わります。

債券の購入価格

年間利息

利息の購入価格に対する割合

100万円

2万円

2.00%

90万円

2万円

2.22%

110万円

2万円

1.82%

このように、債券の利息が変わらなくても、購入価格が変われば、購入価格に対する利息の割合は変化します。

これは非常に重要な事です。個人向け国債の金利は、10年以外は発行時の金利が変わりません。発売価格は額面道理です。しかし、通常言う国債利回りは10年国債のことで、金利は決められていても市場で売買されるため、価格が変動します、それで
利回り=金利×(額面/価格)となります。

なお、一般に債券の購入や投資判断で使われる「利回り」は、直接利回りとは異なり、満期まで保有した場合の償還差損益も考慮した「最終利回り」を指すことがあります。


労働組合の組織率

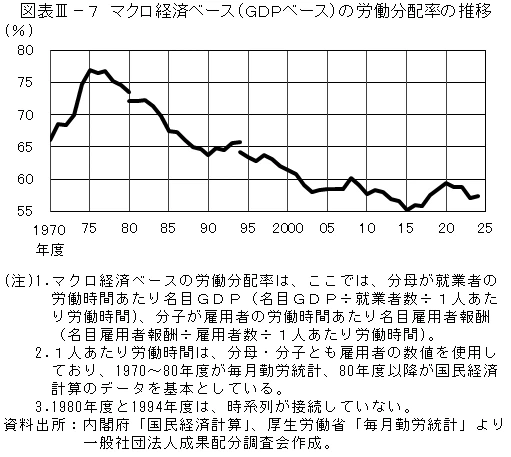
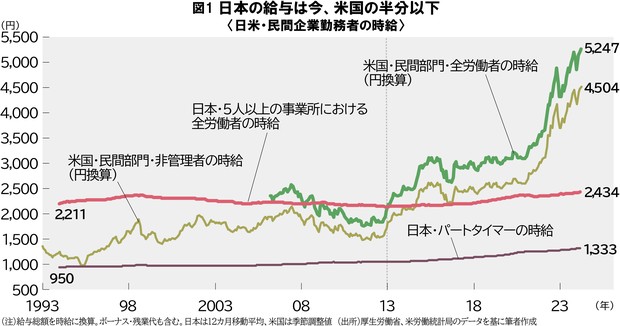
労働組合の組織率の低下は、単に組合に加入する人が減ったという問題にとどまりません。労働者が集団として経営側と交渉する力が弱まれば、企業の利益が増加しても、その成果が賃金の上昇という形で労働者に十分に還元されにくくなる可能性があります。

経営陣は、企業の利益や業績によって評価されます。一方、業種にもよりますが、人件費は企業の経費の中で大きな割合を占めています。経営側にとって人件費の抑制は利益を確保する手段の一つですが、労働者にとって賃金は生活を支える所得そのものです。ここには、企業の利益を確保しようとする経営側と、賃金や労働条件の改善を求める労働者との間に、利害の対立が生じる余地があります。

もちろん、賃金は労働組合だけで決まるものではありません。労働需給や生産性、最低賃金、労働法制なども影響します。しかし、労働者が個々に企業と向き合う場合と、集団として交渉する場合とでは、交渉力に差が生じます。

経済が成長しても、多くの労働者が豊かさを実感できないのであれば、経済成長の成果が社会の中でどのように分配されているのかを考える必要があります。労働組合の組織率の低下は、現代の経済システムにおける所得分配と労働者の交渉力を考えるうえで、重要な指標の一つなのです。

「FIRE」

FIREとは、Financial Independence, Retire Early、すなわち「経済的自立と早期退職」を意味します。資産運用などによって生活費を賄える状態をつくり、定年まで働き続けることから自由になろうとする考え方です。

FIREが注目される背景には、いくつかの要因があると考えられます。

第一に、働くことと豊かな生活を送ることが、必ずしも一致しないという認識です。長時間働いて収入を得ても、自由な時間がなければ、趣味や旅行、家族との時間を楽しむことはできません。

第二に、企業への帰属意識の変化です。かつての日本では、企業に長く勤め、昇進し、定年まで働くことが生活設計の中心になりやすい仕組みがありました。しかし、終身雇用が以前ほど確実ではなくなり、賃金の伸びも期待どおりではないと感じる人にとって、会社に人生を預けることの魅力は薄れているのでしょう。

第三に、金融資産を通じて労働から距離を置くという考え方が、インターネットやSNSによって広く知られるようになったことです。以前なら、資産家になることは一部の人の特権と考えられがちでした。しかし、長期投資や資産形成の情報が広まったことで、会社の給与だけに頼らない生活を目指す発想が身近になりました。

もっとも、FIREを実現できるのは誰もが同じ条件で可能というわけではありません。十分な資産を形成できる人と、生活費を得るために働き続ける必要がある人との間には、経済的な格差があります。FIREの流行は、働き方の価値観の変化を示す一方で、資産を持つことによって得られる自由の格差も映し出しています。

「働く」こと

仕事で出世することをはじめ社会的成功しても充実観がなく、趣味、家族、友人などを犠牲にしていれば、不幸なこととなります。人生の目的は何でしょう。

また働くとは何でしょう、企業では働かない人が高給を取るっといった意見もあります。ひょっとしたら管理職は高給取と言っているのかもしれませんが、マネージメントは重要な仕事ですし、体では何もしなくても多くのことを考えているかもしれません。


この点については、内閣府の「国民生活に関する世論調査」が参考になります。2024年の調査では、働く目的について「お金を得るため」と答えた人が62.9%である一方、「生きがいを見つけるため」は13.3%でした。また、理想の仕事については「私生活とバランスがとれる仕事」が54.9%に達しています。

内閣府
+1


さらに、厚生労働省の分析では、長期的に「お金を得るために働く」という回答が増加し、「生きがいを見つけるために働く」という回答が減少してきたとされています。

厚生労働省


これらの数字からは、少なくとも日本社会では、仕事そのものに生きがいを求めるよりも、生活を維持するための収入源として仕事を捉える意識が強まっていることがうかがえます。

ただし、これは仕事を嫌う人が増えたことと同じではありません。仕事にやりがいを感じながら、同時に自由な時間も大切にしたいという人もいます。問題は、仕事に費やす時間や労力に対して、十分な収入や充実感を得られているかどうかです。

移民が問題なのか

SNSなどでは、移民の排斥を訴える声があり、「多文化共生は無理だ」と主張する人もいます。こうした意見の背景には、生活が豊かにならないことへの不満や、将来に対する不安があるのでしょう。

しかし、その原因を移民に求めるだけで、本当に問題の本質を捉えられるのでしょうか。

21世紀に入って日本で働き始めた外国人労働者が、日本人の富を奪ったと考える人もいます。しかし、外国人が日本で働くようになったことと、日本人の生活が豊かにならなくなったことは、単純に結びつけられるものではありません。賃金が上がらない、雇用が不安定になる、将来に希望を持てないといった問題には、産業構造の変化、企業の経営方針、労働者の交渉力の低下、政府の政策など、さまざまな要因が関係しています。

もちろん、外国人労働者の受け入れ方によっては、賃金や雇用条件に影響が生じることもあります。地域社会での摩擦や、言語、生活習慣、社会保障などをめぐる課題も無視できません。移民政策を無条件に肯定する必要はありませんし、受け入れに伴う問題には、具体的な制度と対策が必要です。

しかし、ここで考えたいのは、社会が豊かになれない原因を、外国人という分かりやすい対象に押しつけることで、かえって本来の問題を見失っていないかということです。

私たちの生活や社会のあり方は、政治や経済の制度、企業の行動、そして私たち自身の選択によって形づくられています。もちろん、個人が選べる範囲には限界があります。それでも、社会の仕組みや政策を検証せず、生活が苦しくなった原因を移民に求めるだけでは、問題の解決にはつながりません。

では、外国人を排斥すれば、私たちは再び豊かになれるのでしょうか。

外国人労働者が減れば、一部の職種では人手不足がさらに深刻になり、サービスの縮小や価格の上昇につながる可能性があります。一方、労働条件の改善や賃金の上昇につながる場合も考えられます。結果は産業や地域、制度の設計によって異なり、排斥すれば国民全体が豊かになるという単純な話ではありません。

本当に問うべきなのは、外国人がいるかどうかだけではなく、経済成長によって生まれた富が誰に分配され、なぜ多くの人が豊かさを実感できなくなったのかという問題です。

社会の閉塞感を解消するためには、目の前にいる外国人を敵とみなすのではなく、賃金、雇用、税制、社会保障、富の分配といった経済システムそのものを検証する必要があるのではないでしょうか。

円安と物価高

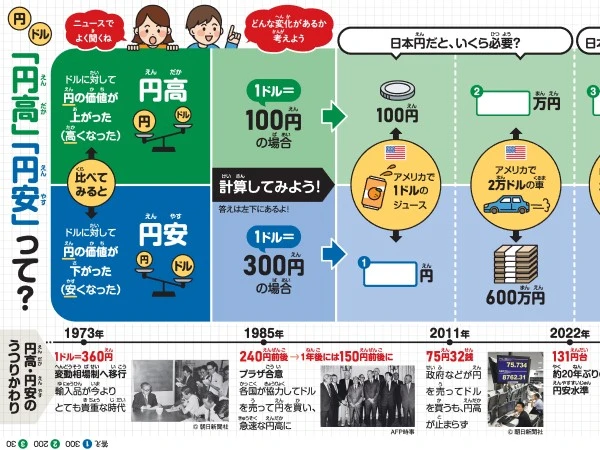
ドル円相場が上昇する、つまり1ドルを買うために必要な円が増えると、円安になります。円安が進むと、輸入品の円建て価格が上昇しやすくなり、エネルギーや食料品など、海外からの輸入に依存する商品の価格を通じて、国内の物価にも影響します。

しかし、為替相場が永久に一方向へ動き続けるわけではありません。為替は、両国の金利差、経済成長の見通し、国の信用や通貨に対する信頼、国際的な資金の流れ、投機的な取引など、さまざまな要因によって変動します。

短期的には、投機的な取引や市場参加者の予想、経済指標の発表などによって為替が大きく動くことがあります。中期的には、日米の金融政策や金利差が重要な要因になります。さらに長期的には、両国の生産性や経済構造、財政の持続可能性、通貨に対する信頼なども影響します。ただし、これらの要因が影響する期間は明確に分かれているわけではなく、相互に作用しています。

政府・日銀による為替介入は、急激な為替変動や投機的な動きを抑え、市場の安定を図るために行われます。しかし、介入だけで為替の大きな流れを長期間変えることは容易ではありません。金融政策の方向性や金利差など、為替変動の背景にある要因も重要だからです。

リフレ派とは何か

はじめに

ベッセント氏は「stop the reflation.」で、リフレ派が話題となりました。そこでリフレ派の意味と、日本における「積極財政」「MMT」との関係を調べてみました。

この3つには、共通している部分はありますが、出発点となる考え方が違います。特に重要なのは、リフレ派は主として「デフレから脱却するために、どのような金融・財政政策を行うべきか」という政策論であり、MMTは「自国通貨を発行する政府と貨幣、財政赤字、インフレの関係をどう考えるか」という理論です。

1 リフレ派とは何か

「リフレ」はリフレーション(reflation)から来た言葉です。デフレによって物価や賃金が下落・停滞している経済に対して、金融政策や財政政策などによって適度なインフレを実現し、経済を正常な状態に戻そうとする考え方です。

日本では、バブル崩壊後の長期的なデフレや低インフレを問題視する経済学者や政策関係者が「リフレ派」と呼ばれてきました。

リフレ派が重視するのは、単純に「物価を上げること」ではありません。物価が下がり続けるという期待が定着すると、企業は設備投資や雇用を先送りし、家計も消費を先送りしやすくなります。また、借金の名目額が変わらないまま物価や所得が下落すれば、債務の実質的な負担は大きくなります。

そこで、金融緩和によって名目金利を低下させるとともに、インフレ期待を高めることで実質金利を低下させ、企業の投資や家計の消費を刺激しようとします。

実質金利は、概念的には「名目金利-予想インフレ率」で考えることができます。例えば、名目金利が1%でも、予想されるインフレ率が2%であれば、実質金利はおおむねマイナス1%になります。リフレ政策では、このように実質金利を低下させることで、貯蓄よりも投資や消費を選択するインセンティブを高めようとします。

日本銀行も2013年以降の量的・質的金融緩和において、2%の物価安定目標を掲げ、予想物価上昇率を引き上げることと、国債買入れなどによって名目金利を低下させ、実質金利を低下させることを政策効果の重要な経路として説明していました。

したがって、リフレ派の基本的な考え方を単純化すれば、

「デフレだから、適度なインフレを実現する。そのために金融・財政政策を活用し、インフレ期待を高めて実質金利を低下させ、需要と投資を刺激する」

となります。

2 実質金利をマイナスにする

ここで重要になるのが実質金利です。実質金利は、おおまかに、
実質金利 = 名目金利 − 予想インフレ率
と考えることができます。

例えば、預金金利が0.5%で、今後の物価上昇率が2%になると予想される場合、預金の実質的な収益率はおおむねマイナス1.5%になります。預金の金額そのものは増えていても、そのお金で購入できる物やサービスの量は減っていくことになります。

これは、金融資産を保有する側と借金をしている側では、逆の意味を持ちます。特に固定金利で借りている場合、物価や賃金が上昇しても借金の名目額は変わらないため、借金の実質的な負担は次第に軽くなります。一方、預金者や固定金利の債券を保有する人にとっては、受け取る金利が物価上昇率を下回れば、資産の実質的な価値が低下します。

デフレから脱却する初期段階では、リフレ派はこのようなマイナスの実質金利を、経済を刺激するための重要な手段と考えます。実質金利が低下すれば、企業にとっては設備投資などの資金調達が相対的に有利になり、家計にとっても貯蓄より消費を選択する誘因が強くなります。また、既存の債務を抱える企業や家計にとっては、債務の実質的な負担が軽くなる効果もあります。

しかし、ここには一つ大きな問題があります。マイナスの実質金利が1年や2年程度で終わるのであれば、デフレから脱却し、経済活動を回復させるための一時的な政策として考えることもできます。

ところが、マイナスの実質金利が何年も続けば、状況は変わってきます。預金、現金、固定金利債券などを保有する人は、受け取る名目金利が物価上昇率を下回る状態が続くことで、実質的な購買力を継続的に失うことになります。

その一方で、固定金利の借金をしている人は、物価や所得が上昇するにつれて、借金の実質的な負担が軽くなっていきます。

つまり、長期間にわたる実質金利マイナスは、単なる景気刺激策という側面だけでは捉えきれません。金融資産を保有する債権者から、借金をしている債務者への実質的な負担の移転という側面を持つことになります。

さらに政府も巨大な債務を抱える債務者です。そのため、インフレ率が金利を上回る状態が長期間続けば、政府債務の実質的な負担も軽くなります。これは、リフレ政策を評価するうえで非常に重要な点です。

3 リフレ派と積極財政は同じではない

ここで「積極財政」が登場します。積極財政とは、政府が支出を増やしたり、減税を行ったりして、財政によって需要を刺激する政策です。公共投資、給付金、補助金、減税などが代表的な手段です。リフレ派と積極財政派には重なる部分があります。

景気が悪く需要が不足しているときに、

金融緩和
+
財政拡大

を組み合わせれば、より強く需要を刺激できます。

実際、日本のデフレ脱却政策でも、金融政策だけでなく財政政策や成長戦略を組み合わせる考え方が採られてきました。

しかし、

「リフレ派=積極財政派」

ではありません。

リフレ派の中にも、金融政策を重視する人と財政政策を重視する人がいます。また、積極財政派の中にも、金融緩和をどの程度重視するかについて違いがあります。したがって、リフレ = デフレからの脱却・インフレ率の引き上げを重視する政策思想と積極財政 = 政府支出・減税などによって需要を刺激する政策と分けて考えた方が分かりやすいでしょう。

4 国債発行はどこに位置するのか

政府が財政支出を増やす場合、税収だけで賄えなければ国債を発行することになります。ここで、「積極財政」と「国債発行」も同じものではありません。

積極財政は政策の方向です。国債発行は、その政策を実施する際の政府の資金調達方法の一つです。例えば、100兆円の政府支出を行うとして、その一部を増税で賄い、一部を国債で賄うこともできます。したがって、

積極財政 → 必ず国債大量発行

という関係ではありません。

ただし、増税を行わずに政府支出を大幅に増やせば、通常は国債発行が増加します。

ここから「国債をどこまで発行してよいのか」という問題が出てきます。

5 MMTは何を考えているのか

MMT(Modern Monetary Theory:現代貨幣理論)は、ここからさらに一歩進んだ考え方です。MMTでは、自国通貨を発行する政府は、家計や企業とは根本的に異なると考えます。

家計は円を稼がなければ支出できません。企業も基本的には売上や借入によって資金を調達しなければなりません。しかし、自国通貨を発行する政府は、自国通貨そのものを発行する主体です。そのためMMTでは、「政府は家計のように、まず税金や貯蓄を集めなければ支出できない」という通常の説明を問題視します。

そして、政府の財政赤字は、民間部門から見れば金融資産の増加として現れるという側面を重視します。そのため、MMTでは「財政赤字そのもの」を問題視するのではなく、「政府支出によって実物資源がどこまで利用され、インフレ圧力がどこまで高まるのか」を重要な制約と考えます。

6 MMTでは「国債をいくら発行してもよい」のか

ここはMMTについて最も誤解されやすいところです。MMTは単純に、「国債はいくら発行してもよい」と言っているわけではありません。

政府が自国通貨を発行できても、食料、エネルギー、労働力、土地、設備などの実物資源を無限に作り出せるわけではありません。政府が支出を増やしすぎて、経済の供給能力を超える需要を作れば、インフレが発生します。したがってMMTでは、最終的な制約は「政府の財布」ではなく「インフレと実物資源の制約」にあると考えます。

この点では、「財政赤字そのものが悪い」という考え方とは大きく異なります。一方で、「国債を増やしても問題ない」と単純化することもできません。

支出によって需要が供給能力を超えれば、物価上昇、金利上昇、為替変動などを通じて経済に影響を与える可能性があります。

7 リフレ派とMMTの違い

両者には共通点があります。

どちらもデフレや需要不足を問題視し、必要な場合には金融・財政政策を積極的に使うことを支持する場合があります。しかし、考え方の中心は違います。

リフレ派は、「デフレを終わらせ、適度なインフレを実現するために、金融緩和や財政政策を活用する」というところに重点があります。

MMTは、「自国通貨を発行する政府の財政能力は家計や企業とは違う。政府赤字の是非は赤字額そのものではなく、経済の実物資源やインフレ制約から考えるべきだ」というところに重点があります。

非常に単純化すれば、

リフレ派
→ 「インフレ率を上げるために金融政策を使う」

積極財政派
→ 「政府支出を増やして需要を支える」

MMT
→ 「政府の財政赤字そのものを制約とせず、インフレと実物資源を制約として考える」

という違いです。

ただし、実際の論者には重なりがありますので、この三つを完全に別々の陣営として扱うのも正確ではありません。

8 問題は「インフレを起こせば終わり」ではない

ここからが、日本の現在の経済政策を考えるうえで重要なところです。

リフレ政策の目的は、単純に物価を上昇させることではありません。

本来の目的は、

デフレ
↓
インフレ期待の上昇
↓
実質金利の低下
↓
消費・投資の増加
↓
企業収益の改善
↓
賃金上昇
↓
消費の増加
↓
持続的な経済成長

という好循環を作ることにあります。

ところが、物価だけが上昇して、賃金や実質所得が十分に増えなければ、この循環は完成しません。

特に重要なのは、国民を一つの集団として考えないことです。

円安・インフレによって、

輸出企業は利益が増える
海外資産を持つ富裕層は円換算資産が増える
借金を持つ人は債務の実質負担が軽くなる
政府は国債の実質負担が軽くなる

という効果がある一方、

預金中心の家計は購買力が低下する
年金など固定的な所得に依存する世帯は実質所得が低下する
輸入品・エネルギー価格の上昇によって生活費が増える

という効果もあります。

つまり、同じ「インフレ2%」でも、誰の立場から見るかによって意味が変わります。

9 「日本経済にとってプラス」という言葉に注意する

経済報道では、「企業収益が過去最高」「株価が上昇」「名目GDPが過去最高」といった数字がしばしば使われます。

しかし、これらは必ずしも平均的な国民の生活が豊かになったことを意味しません。

例えば物価が10%上昇して所得が5%しか増えなければ、名目所得は増えていても実質所得は減少します。

同じように、円安によって海外資産の円換算額が20%増えたとしても、日本国内の物価が15%上昇していれば、その資産の国内購買力の増加は20%ではありません。

さらに、

政府
日本企業
平均的な家計
富裕層
年金生活者
債務者
債権者

では、同じ政策でも結果が異なります。

したがって、経済政策を評価するときには、「日本全体ではどうなったか」だけではなく、「誰の資産・所得・負債がどう変化したのか」を見る必要があります。

10 長期間の実質金利マイナスという問題

リフレ政策において、実質金利をマイナスにすることには合理性があります。

デフレから脱却できない経済では、実質金利を低下させることによって投資や消費を刺激することが期待できます。

しかし、それが短期間ではなく長期間続いた場合には、別の問題が発生します。

例えば、物価が毎年2%上昇し、預金金利が0.5%しかなければ、預金者の実質的な購買力は毎年低下します。

これが何年も続けば、その累積効果は無視できません。

一方、固定金利の借金を持つ人は、返済する金額が名目上変わらなくても、所得や物価が上昇すれば債務の実質的な負担が軽くなります。

政府も巨額の固定金利国債を抱えているため、この効果を受けます。

したがって、長期間の実質金利マイナスは、単なる「景気刺激」ではなく、

「債権者から債務者への実質的な資産移転」

という側面を持つことになります。

11 リフレ・積極財政・MMTを混同しない

ここまでを整理すると、次のようになります。

リフレ派は、デフレ脱却と適度なインフレを重視します。

積極財政派は、政府支出や減税によって需要を支えることを重視します。

国債発行は、財政支出と税収との差を埋める主要な手段の一つです。

MMTは、自国通貨を発行する政府の財政を家計や企業とは異なるものとして捉え、財政赤字そのものよりもインフレと実物資源の制約を重視します。

したがって、

「リフレ派=積極財政派=国債増発派=MMT」

とするのは正確ではありません。

ただし、デフレや需要不足の時期には、これらの考え方が同じ政策を支持することがあります。そのため、日本ではしばしば一つの大きな政策思想のように見えてきました。

おわりに

リフレ政策を考えるとき、最も重要なのは「物価が上がったか」だけを見ることではありません。本来の目的は、デフレを終わらせることで国民の所得、投資、雇用、生産性を改善し、経済を持続的な成長軌道に戻すことだったはずです。そのためには、

  • 物価
  • 賃金
  • 実質所得
  • 実質金利
  • 家計金融資産
  • 企業利益
  • 設備投資
  • 政府債務
  • 為替レート

を同時に見る必要があります。さらに、これらを「日本全体」という一つの数字だけで見るのではなく、

  • 政府
  • 日本企業
  • 平均的な家計
  • 富裕層
  • 債権者
  • 債務者

という異なる立場から見る必要があります。同じ円安でも、輸出企業と輸入企業では意味が違います。同じインフレでも、株式や海外資産を大量に持つ人と、円預金を中心に生活する人では意味が違います。同じ国債発行でも、政府から見た場合と国債を保有する国民から見た場合では意味が違います。したがって、経済政策を評価する際には、「日本経済にとってプラスだった」という一言で終わらせるのではなく、「誰の、どの資産・所得・負債に、どのような影響を与えたのか」を見ることが重要です。

リフレ政策、積極財政、国債発行、MMTをめぐる議論も、最終的にはこの視点から考えると、単純な賛成・反対ではなく、それぞれの政策が経済の中でどのような資金と実質価値の移動を生み出したのかが見えてきます。

政策金利の国民生活への影響

はじめに

日銀は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げることを決定し、9月24日から適用しました。

市場では、0.25%程度の利上げが予想されており、場合によっては0.5%程度の引き上げもあり得ると見られていました。そのため、実際の利上げ幅そのものよりも、今回の決定に2人の委員が反対したことが意外に受け止められました。その委員は現政権が任命した2人で、ネットでは、利上げに対する強い反対意見も見られます。

政策金利は日銀や金融市場だけに関係するものではありません。

政策金利が変わると、預金金利や住宅ローン、企業の借入金利、国債金利、為替、物価、企業の利益、そして給与や雇用にも影響が及びます。

つまり、政策金利は国民生活全体に影響する重要な経済政策です。

では、政策金利が上がると、私たちの生活は具体的にどう変わるのでしょうか。

政策金利とは何か

政策金利とは、中央銀行が金融政策を行う際の基準となる金利です。

日本では日本銀行が金融政策を決定しています。政策金利を引き上げると、短期の市場金利に上昇圧力がかかり、銀行の資金調達や貸出金利などにも影響が及びます。

ただし、政策金利と10年国債などの長期金利は同じものではありません。

長期金利は、市場が予想する将来の政策金利、物価上昇率、経済成長、国債の需給、海外の金利などを反映し、さらに投機的な動きも加わって市場で決まります。

したがって、政策金利を1%から1.25%に上げたからといって、10年国債の金利がそのまま1.25%になるわけではありません。

政策金利は、経済全体に金利変化を伝える出発点と考えた方が分かりやすいでしょう。

預金金利への影響

政策金利が上がると、一般的には銀行の預金金利にも上昇圧力がかかります。低金利の時代には、銀行に預金していても利息はほとんどつきませんでした。しかし金利が上昇すれば、普通預金や定期預金の金利も上昇していきます。これは預金の多い人にとってはプラスです。

一方で、預金金利が上昇したからといって、すぐに物価上昇を上回るとは限りません。例えば預金金利が1%になっても、物価が2%上昇していれば、預金の名目額は増えても、その購買力は低下します。

したがって国民生活を考える場合には、名目金利だけではなく、

「金利-物価上昇率」(実質金利)

という実質的な価値を見る必要があります。
ネットには金利の話は多く、政策金利などが変化すれば大きく報じられますが、実質金利の話はあまり出てきません。しかし

実質金利のほうが生活実態を表しています。

住宅ローンと企業融資

政策金利の上昇で、特に影響を受けやすいのが借入です。銀行の貸出金利が上昇すると、住宅ローンや企業融資の金利も上昇します。変動金利の住宅ローンを利用している家庭では、返済負担が増える可能性があります。

企業にとっても同じです。銀行から資金を借りて設備投資をしたり、不動産を購入したり、運転資金を調達している企業は、金利上昇によって資金調達コストが増えます。

その結果、設備投資や住宅購入などが慎重になり、経済活動を抑える方向に働きます。これは、政策金利を引き上げる重要な目的の一つです。景気が過熱して物価が上昇しているときに、金利を引き上げることで消費や投資を抑え、需要と物価上昇を落ち着かせようとするのです。

ただ金利の上昇は、地価を上げ、不動産価格も上がっていることが多いので、通帳の額面だけで判断はできません。

住宅ローンが上がって庶民は困っている旨の報道が多いので、注意が必要です。

国債金利と国債価格

政策金利の上昇は国債にも影響します。

市場金利が上昇すると、新しく発行される国債には、より高い利回りが求められます。一方、すでに発行されている国債の利率は簡単には変わりません。例えば、金利1%の国債を持っているときに、市場で新しく3%の国債が発行されれば、1%の国債の魅力は低下します。そのため、既に発行された国債の市場価格は下落します。つまり、利回りが上がります。

これは「金利が上がると国債価格が下がる」ということと基本的には同じことです。政府にとっては、新しく発行する国債の金利が上昇すると、借り換えれば利払い費が増加し、支出が増えます。

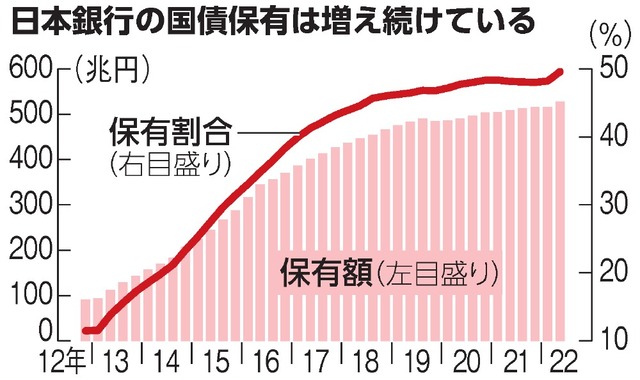
国債残高が大きい日本では、この問題は国の財政にも大きく影響します。政府の支出が増えるので金利上昇は避けたいことです。黒田日銀は市場にある国債を無制限に買いますことで、政府が国債を低金利で発行できるようにしました。これが異次元緩和です。

為替への影響

政策金利は為替にも影響します。例えば日本の金利が低く、アメリカの金利が高ければ、円よりドルで運用した方が高い利回りを得られます。そのため、金利差が大きいと円を売ってドルを買う動きが強まり、円安の要因になります。

反対に、日本の金利が上昇して日米の金利差が縮小すれば、円安圧力が弱まり、円高方向への力が働く可能性があります。

もちろん為替は金利差だけで決まるものではありません。

各国の景気、貿易収支、資金移動、投資家の期待、地政学的要因など、さまざまな要因が影響します。

それでも、日米金利差は円相場を考える上で重要な要素です。

円安と物価高

日本はエネルギー(原油・天然ガス)や食料品、工業用の原材料の大部分を海外から輸入しています。これらは国際市場において主に米ドル建てで取引されているため、たとえば「1ドル=100円」の時代と「150円台」の現在を比較すると、同じ量の資源を輸入するにしても、日本側が支払うための「円の金額」は跳ね上がります。

企業間取引(川上)から消費者物価(川下)への波及

輸入された原材料やエネルギーの価格が高騰すると、まずは企業の仕入れコスト(国内企業物価)が上昇します。 昔であれば、企業がそのコスト増を内部留保などで何とか耐え忍ぶケースも多く見られましたが、近年のコストプッシュ型の長期化や賃上げの流れの中では、企業も商品価格やサービス価格へ「価格転嫁」せざるを得なくなっています。その結果、最終的な私たちの買い物のレジ袋を通じた「消費者物価(CPI)」の上昇へとつながっていきます。

このように、「金利(金融政策)」というミクロなようでマクロな起点から始まった変化が、為替や輸入物価というフィルターを通して、日々の食卓や電気代、ガソリン代といった最も身近な生活実感へとダイレクトに繋がっていくわけです。

「金利→為替→輸入価格→物価」

というなります。

物価と給与

ここで重要になるのが給与です。

物価が上昇しても給与が同じなら、国民の生活水準は低下します。

例えば給与が3%増えても物価が4%上昇すれば、実質的な購買力は低下します。

反対に、給与が4%増えて物価が2%上昇すれば、実質的な購買力は上昇します。

したがって、国民生活を考えるときには「給与が上がったか」だけではなく、「物価を差し引いて生活に使える購買力が増えたか」を見る必要があります。

政策金利を引き上げると、景気を抑える効果があります。

そのため、企業の利益や設備投資、雇用、賃金に対しては下押し圧力になる可能性があります。

一方で、円高になれば輸入物価が抑えられ、物価上昇率が低下する可能性があります。

その結果、給与の上昇率が同じでも実質的な購買力は改善します。

このように、政策金利と給与の関係は単純ではありません。

得する人、損する人

政策金利の変更には、必ず受ける影響の違いがあります。

預金が多い人は、預金金利の上昇によって利息収入が増える可能性があります。

一方、変動金利の住宅ローンを利用している人は、返済負担が増える可能性があります。

借入の多い企業も金利負担が増えます。

反対に、円高になれば海外から輸入する商品や原材料の価格が下がる可能性があります。

つまり、利上げは単純に「国民にとって良い」「国民にとって悪い」というものではありません。

預金者と借入者、輸入企業と輸出企業、政府と民間企業など、それぞれで影響が異なります。

政策金利を下げる場合

政策金利を下げれば、基本的には逆の動きになります。

金利が下がれば、銀行の貸出金利が低下し、住宅ローンや企業融資を利用しやすくなります。

企業は設備投資をしやすくなり、家計も住宅購入などをしやすくなります。

消費や投資が増えれば、景気を刺激することになります。

しかし、金利低下によって海外との金利差が拡大すれば、円安方向への圧力が強くなる可能性があります。

円安になれば輸入物価が上昇し、物価を押し上げることがあります。

つまり、

政策金利低下
→ 借入金利低下
→ 消費・投資増加
→ 景気刺激

というプラスの経路がある一方で、

政策金利低下
→ 海外との金利差拡大
→ 円安
→ 輸入物価上昇
→ 物価上昇

という経路もあります。

政策金利は国民生活の「調整弁」

政策金利は、物価を直接動かすスイッチではありません。

政策金利を変えることで、金融市場、銀行、企業、家計、為替などを通じて、時間をかけて経済全体に影響を及ぼします。

その流れを簡単にまとめると、

政策金利
↓
市場金利
↓
預金金利・貸出金利・国債金利
↓
為替・株価・不動産価格
↓
消費・設備投資
↓
企業利益・雇用・給与
↓
物価

という大きな循環になります。

しかも、この循環には時間差があります。

政策金利を変更したからといって、翌月から物価や給与が同じ方向に動くわけではありません。

また、原油価格や海外景気、為替、政府の財政政策など、日銀の政策金利以外にも経済を動かす要因があります。

おわりに

政策金利は、金融の専門家だけが見る数字ではありません。

預金をしている人には預金金利として、住宅ローンを利用している人には返済金利として、企業には資金調達コストとして、政府には国債の利払い費として影響します。

さらに、金利差を通じて為替に影響し、為替を通じて輸入物価に影響します。

そして物価は給与の実質的な価値を左右します。

このように考えると、政策金利は、

「預金金利」
「住宅ローン」
「国債金利」
「為替」
「物価」
「企業利益」
「雇用」
「給与」

を一本の線でつなぐ重要な経済指標だということが分かります。

特に日本では、長期間続いた低金利から金利のある経済へ移行しつつあります。

これからは「金利が上がった」というニュースだけを見るのではなく、その金利上昇が、預金者、住宅ローン利用者、企業、政府、そして最終的に私たちの実質的な購買力にどのような影響を与えるのかを見ることが重要になります。

政策金利を見ることは、中央銀行の政策を見ることだけではありません。

それは、私たちの生活に流れ込んでくるお金の値段を見ることでもあるのです。

日本国債の残高と、海外資産

はじめに

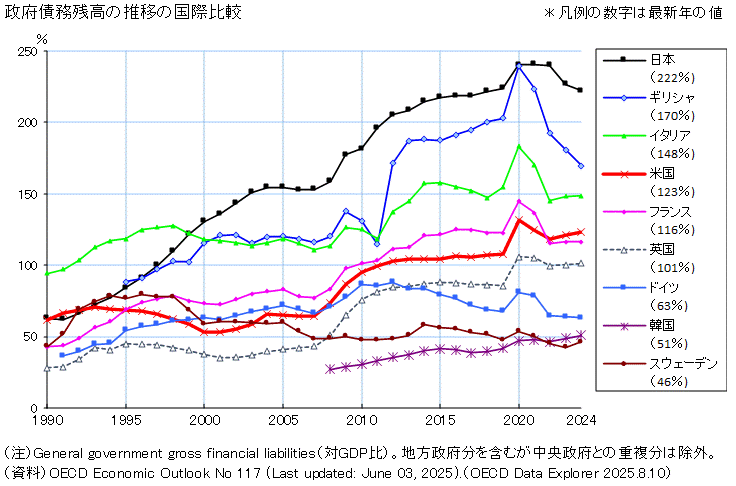
日本の財政では「国債残高」の多さが目立ちます。

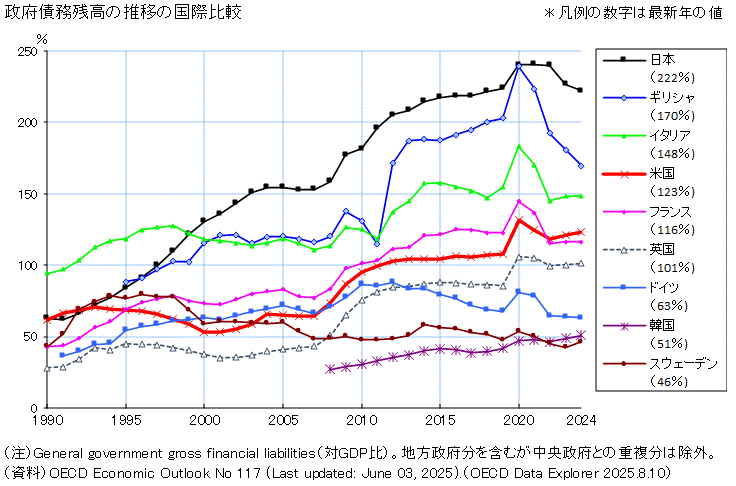
そして、日本の国債残高はGDPに対比はG7諸国の中でも突出して大きく、「日本は巨額の借金を抱えている」と説明されてきました。

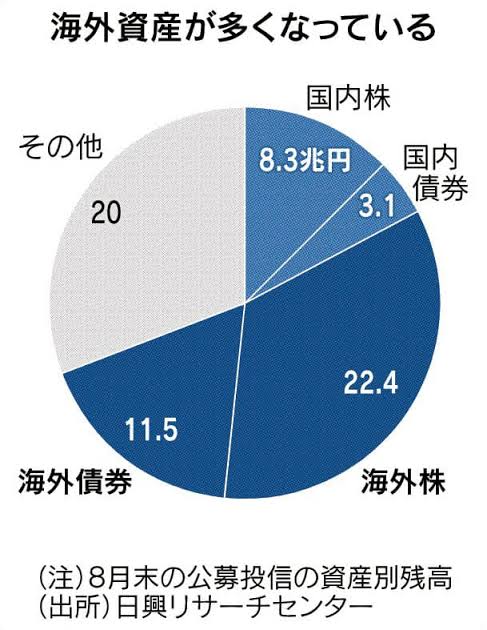
一方で、それに対して、「日本には海外にたくさんの資産がある」「日本は世界最大級の対外純資産国」だから問題ないという反論もあります。

どちらも一面では正しいのですが、ここには「日本の資産」と「日本政府の資産」を混同しやすいという問題があります。日本企業が海外に持つ工場も、日本人が保有する外国株式も、日本の対外資産です。しかし、それらを日本政府が売却して国債を返済できるわけではありません。

そこで今回は、日本の国債残高がどのように増えてきたのか、なぜ増えたのか、そして「海外資産が多いから問題ない」という議論がどこまで正しいのかを整理します。

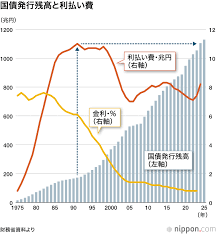
国債残高の推移

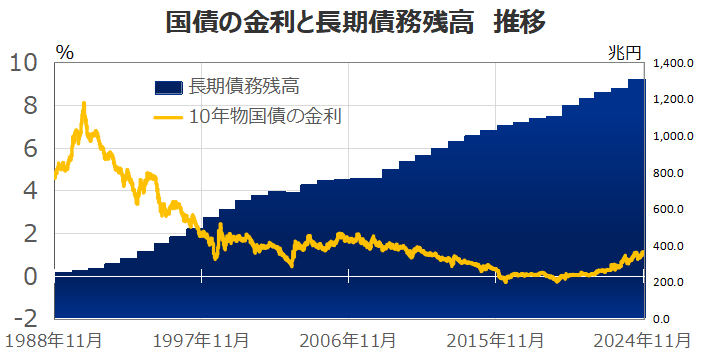
日本の普通国債残高を見ると、1970年代にはまだ比較的小さな規模でした。

1975年頃は約15兆円でした。

その後、

1980年頃:約71兆円
1985年頃:約134兆円
1990年頃:約166兆円

となっています。

ところが、バブル崩壊後に急速に増えていきます。

2000年頃には約368兆円、2010年頃には約636兆円、2020年頃には約947兆円となり、2020年代には1,000兆円を超えました。

2026年度末には、普通国債残高が約1,145兆円になる見込みです。

つまり、日本の国債問題は最初から巨大だったわけではありません。

現在の巨額な国債残高を形成した最大の時期は、バブル崩壊後の1990年代以降です。


なぜ国債が増えたのか

国債が増えた理由を一つに絞ることはできません。大きく見ると、

  • 税収が減ったこと
  • 景気対策などで歳出を増やしたこと
  • 減税を行ったこと
  • 社会保障費が増えたこと
  • 金融危機や大規模災害、コロナ禍などへの対応

が重なっています。特に重要なのが1990年代です。

バブルが崩壊すると、株価や地価が下落し、企業収益や所得も低迷しました。その結果、税収が減少しました。一方、政府は景気を支えるため、公共投資などの財政支出を増やしました。つまり、

  • 税収が減る
    ↓
  • それでも景気を支えるために支出する
    ↓
  • 歳入と歳出の差を国債で埋める
    ↓
  • 国債残高が増える

という構造が生まれました。さらに、その後は高齢化によって年金、医療、介護などの社会保障費が増加します。

ここで国債の性格が変わってきます。

当初は景気対策などによる一時的な赤字という面もありましたが、次第に毎年の歳出を維持するための恒常的な財源として国債に依存するようになりました。

「日本には海外資産がある」という話

ここで、よく出てくるのが「日本には巨額の海外資産がある」という話です。これは事実です。2025年末の日本の対外資産は約1,806兆円、対外負債は約1,244兆円でした。

差し引きすると、対外純資産は約562兆円になります。つまり、日本は海外に対して大きな純資産を持っています。

この数字を見ると、「日本は借金大国なのではなく、実は海外にたくさんの資産を持っている」という説明が出てくるのも理解できます。しかし、ここで注意しなければなりません。これは「日本政府の資産」ではなく、「日本全体の海外資産」だからです。

日本の海外資産の所有者

例えば、日本の自動車会社がアメリカに工場を持っているとします。その工場は日本の対外資産です。しかし、その工場は日本政府のものではありません。企業の資産です。

同じように、日本の金融機関や年金基金、個人投資家がアメリカ株や外国債券を持っていれば、それも日本の対外資産になります。しかし、それらを政府が勝手に売却して国債を返済することはできません。

ここは非常に重要です。「日本全体のバランスシート」と「日本政府のバランスシート」は別物です。日本全体では海外に大きな純資産があります。一方、日本政府自身は大きな負債を抱えています。この二つは矛盾しません。

日本政府のバランスシート

では、日本政府自身のバランスシートを見てみます。

財務省の「令和6年度 国の財務書類」によると、2024年度末の日本政府の資産は783.4兆円、負債は1,483.3兆円でした。差し引きすると、資産・負債差額は▲699.9兆円です。つまり、日本政府自身のバランスシートを見る限り、約700兆円の債務超過になっています。

ここで注意したいのは、「日本には巨額の海外資産がある」という話とは別だということです。

2024年末の日本の対外純資産は約533兆円あります。しかし、これは政府だけが持っている資産ではありません。企業、金融機関、個人など、日本全体が海外に持っている資産から、海外から日本に投資されている負債を差し引いたものです。

したがって、

「日本全体では海外に大きな純資産がある」

ことと、

「日本政府の財務状態が健全である」

ことは、同じ意味ではありません。

たとえば、ある会社の財務状況を調べるときに、その会社の社長や従業員が個人で所有している預金や株式まで会社の資産に加えて、「だから会社の借金は問題ない」とすることはできません。それと似た問題があります。

もちろん、国家と企業は同じではありません。政府には課税権があり、自国通貨を発行する中央銀行もあります。そのため、政府のバランスシートが債務超過だからといって、直ちに企業の倒産と同じ状態になるわけではありません。

しかし、それは「借金が存在しない」という意味でも、「国民全体の資産が政府の負債を帳消しにする」という意味でもありません。

結局のところ、日本政府の巨額の負債を最終的に支えるのは、将来の税収、政府が保有する資産、経済成長、そしてインフレや金利を含む経済環境です。

国の場合、企業のように単純に破綻させるわけにはいきません。そのため、財政が悪化した場合には、増税、社会保障の抑制、政府支出の削減、インフレによる実質的な負担軽減など、さまざまな形で国民経済に負担が移る可能性があります。

「日本には国民全体として多くの資産があるから大丈夫」という説明だけでは、この問題を十分に説明したことにはならないと思います。

重要なのは、日本全体の資産がどれだけあるかだけではなく、「誰がその資産を持っているのか」「誰が政府の負債を負っているのか」を分けて考えることです。

政府の資産で「使えるお金」

ここでも注意が必要です。

政府の資産には、

  • 有形固定資産
  • 有価証券
  • 貸付金
  • 出資金
  • 運用寄託金
  • その他の金融資産

などが含まれています。

例えば道路や庁舎などの公共インフラも政府の資産です。しかし、「道路を売って国債を返済すればいい」というわけにはいきません。

また、政府が保有する貸付金や出資金にも、それぞれ政策上の目的があります。したがって、政府の資産約783兆円が、そのまま「国債返済に使える現金783兆円」という意味ではありません。

ここでは、

「資産があるか」

だけではなく、

「その資産は何なのか」

「換金できるのか」

「換金すると社会や経済にどのような影響があるのか」

を見る必要があります。

なぜ資産があるのに国債発行

ここは私自身、非常に重要な論点だと思います。

例えば政府が100兆円の現金を持っているのに、100兆円の国債を新たに発行するとします。この場合、「その現金を使えば国債の発行を減らせるのではないか」という疑問は当然です。企業でも、借金をしている一方で大量の現金を持っているなら、「借金を返済するために、その現金を使わないのか」という議論が出てきます。

ただし、政府の場合は資産の性質が違います。現金や短期金融資産なら比較的使いやすいでしょう。一方、道路や公共施設は簡単には売却できません。また、政府の出資金や貸付金も、すぐに現金化できるとは限りません。したがって、政府の資産を見る場合には、

「いくらあるか」

だけでなく、

「どの程度流動性があるのか」

を見る必要があります。

外貨準備も「政府の貯金」ではない

日本政府が保有する外貨準備についても、同じような注意が必要です。日本の外貨準備は非常に大きく、2025年末には約1兆3,700億ドルでした。その中心は外国の国債などの外貨証券です。これだけを見ると、

「日本政府はドル資産を大量に持っているのだから、それを売って日本国債を返済すればいい」

と思うかもしれません。

しかし、外貨準備には為替介入などの政策目的があります。また、外貨準備を管理する外国為替資金特別会計には、対応する負債もあります。

したがって、外貨準備を普通の家庭の預金のように、「好きなときに使える政府の貯金」

と考えるのは適切ではありません。

国債残高と、財政破綻

では、日本の国債残高が大きいことは、直ちに国家破綻を意味するのでしょうか。これも別問題です。日本政府の国債は基本的に円建てです。外国からドルを大量に借りていて、そのドルを返せなくなる国とは事情が違います。しかし、「円建てだから国債はいくら増えても問題ない」ということにもなりません。

国債残高が増えれば、金利が上昇したときの利払い費が増えます。また、財政赤字が大きい状態で国債発行を続ければ、インフレや円安、金利などを通じて経済に影響を与える可能性があります。特に重要なのは金利です。

これまで日本は日銀のい次元緩和で、非常に低い金利が長く続いたため、巨額の国債残高に対しても利払い費を比較的小さく抑えることができました。

しかし、金利が上昇すれば状況は変わります。

国債は一度に全部借り換えるわけではありませんが、時間をかけて低金利の国債が高い金利の国債に置き換わっていけば、利払い費は増えていきます。

つまり、

「国債残高が大きいこと」

そのものだけではなく、

「その国債をどのような金利で維持しているのか」

が重要になります。

国債残高を考える

ここまでを整理すると、日本の財政については、単純に「国債が1,000兆円を超えているから危険だ」とも、「日本には海外資産があるから問題ない」とも言い切れません。

見るべきなのは、少なくとも次のような関係です。

  • 日本政府はどれだけの負債を抱えているのか

  • その一方で、どれだけの資産を持っているのか

  • その資産は、実際に換金して債務返済に使えるものなのか

  • 毎年どれだけの財政赤字が発生しているのか

  • 国債の金利はいくらなのか

  • 金利上昇によって利払い費はどの程度増えるのか

  • 経済成長や税収の増加によって、それを支えられるのか

つまり、国債残高という「ストック」だけを見るのではなく、財政赤字という「フロー」と、金利、経済成長、税収の関係まで見る必要があります。

そして、これとは別に、日本全体の対外的な財務状況も見る必要があります。

  • 日本が海外に持つ資産

  • 海外が日本に持つ資産

  • その差額である対外純資産

これは政府のバランスシートとは別の問題です。

日本政府の財務状況と、日本企業や金融機関、個人を含めた日本全体の対外資産を一緒にしてしまうと、「日本には資産があるから政府の借金も問題ない」という、少し乱暴な結論になってしまいます。

「異次元」とは何だったのか

ここで、2013年から始まった日本銀行の金融政策についても考えてみたいと思います。

当時、黒田東彦総裁が打ち出したのが「量的・質的金融緩和」、いわゆる「異次元緩和」です。

「異次元」という言葉は、「経済の常識ではやってはいけない」という意味ではありません。従来の金融政策と比べて、国債の買い入れなどを大幅に拡大し、文字通り「これまでとは次元の異なる規模」で金融緩和を行うという意味でした。

そして、その目的は明確でした。

2%の物価安定目標をできるだけ早期に実現することです。

黒田総裁は2013年4月の金融政策決定会合後の記者会見で、2%の物価安定目標について「2年程度の期間を念頭に置いて、できるだけ早期に実現する」と説明しました。

ところが、実際の経済は当初想定されたようには動きませんでした。

物価上昇率は2%に安定的に達せず、原油価格の下落や消費税率引き上げの影響などもあり、目標達成時期は何度も先送りされました。

結果として、2013年に「2年程度」を念頭に始まった政策は、黒田総裁の在任期間だけでも約10年間続き、その後も日本銀行の金融政策の大きなテーマとして残りました。

これは、「金融緩和をすれば、すぐに2%のインフレを実現できる」というほど、物価を動かすことが簡単ではなかったことを示しています。

逆に言えば、金融政策だけで物価を動かすことの難しさを、日本は長い時間をかけて経験したともいえます。そして現在は、当時とは状況が大きく変わっています。長期間続いた低金利政策から金利のある世界へ移りつつあり、国債の利回りも上昇しています。これは国民生活につけを回したことでもあります。

金利上昇は、これまでとは別の問題が出てきます。金利が上昇すると、巨額の借金がある政府の利払い費がどのように増えていくのかという問題です。

したがって、日本の財政を考えるときには、

「国債残高が多いから危険」

でも、

「日本には海外資産があるから大丈夫」

でもなく、

  • 政府の負債と資産
  • 財政赤字
  • 金利
  • 利払い費
  • 経済成長
  • 税収
  • 日本全体の対外純資産

を分けて考え、それぞれの関係を見ることが重要だと思います。国債問題は、単純な「借金の額」の問題ではありません。

本当に重要なのは、巨大な政府債務を抱えた状態で、金利、物価、経済成長、税収が今後どのように動き、その負担を誰が引き受けることになるのか、という問題なのです。

「日本」の意味する物

この問題で最も混乱しやすいのは、「日本」という言葉です。

「日本には1,800兆円の海外資産がある」

と言うときの日本は、

政府だけではなく、

企業、金融機関、年金基金、個人などを含めた日本全体です。

一方、

「日本政府には1,400兆円を超える負債がある」

というときの日本は政府です。

この二つを同じものとして扱うと、

「海外資産が国債残高を上回っているから、日本の借金は実質的に問題ない」

という少し奇妙な結論になってしまいます。

日本全体として海外資産が大きいことと、日本政府の財政が健全であることは、同じ意味ではありません。


日本国債は、満期が来れば償還されます。しかし、償還された分だけ国債残高が減っていくわけではありません。

なぜなら、日本政府には毎年財政赤字があり、満期を迎えた国債を償還する一方で、新しい国債を発行して借り換えているからです。

さらに日本国債の大きな特徴は、日本銀行を含む国内の政府・金融部門が大量に保有していることです。

そのため、「政府の負債」と「政府部門が保有する国債」を分けて考える必要があります。

国債残高を見るだけでは、日本政府と日銀などを含めた日本の公的部門全体の財務構造は見えてきません。

「国債は誰が持っているのか」と「満期になった国債を何のお金で償還しているのか」は、別の問題なのです。


おわりに

日本の国債残高は、1970年代から一貫して巨大だったわけではありません。

特にバブル崩壊後、税収の減少と景気対策、減税、社会保障費の増加などが重なり、国債残高は急速に増えていきました。

その後も財政赤字が慢性化し、金融危機、東日本大震災、コロナ禍などへの対応も加わって、現在では普通国債残高が1,000兆円を超える規模になっています。

一方、日本全体では海外に約1,806兆円の資産を持ち、対外純資産も約562兆円あります。これは日本経済を考えるうえで重要な強みです。

ただし、その資産の多くは日本政府ではなく、日本企業や金融機関、個人などが保有しています。したがって、日本全体の対外純資産を、そのまま日本政府の国債返済能力と考えることはできません。

結局のところ、「日本には資産があるから大丈夫」でも、「国債が1,000兆円を超えているから危険」でもありません。

重要なのは、

  • 誰が資産を持っているのか。
  • 誰が負債を負っているのか。
  • その資産は、どのような条件なら換金できるのか。
  • そして、現在の金利と経済成長の中で、その負債を維持できるのか。

という関係です。

多くの経済理論は非常に緻密です。しかし、どれほど精緻な理論であっても、前提となる条件や、対象としている範囲、時間軸が適切でなければ、現実を正しく説明できるとは限りません。

私は、ここに「立脚点」の問題があると思います。

砂上の楼閣は、上に建てられた楼閣が立派であればあるほど、下にある砂の弱さが見えにくくなります。

経済についても、精緻な理論や複雑な数式に目を奪われると、その理論が何を前提としているのか、誰の資産と負債を対象としているのか、そして現実の経済にどこまで当てはまるのかを忘れてしまうことがあります。

国の財政を考えるときには、「借金の額」だけを見るのでも、「国全体の資産」だけを見るのでもなく、資産、負債、収入、支出、金利、物価、経済成長を一つのシステムとして見る必要があります。

結局、財政の問題は「国債残高はいくらか」という一つの数字だけでは判断できません。

重要なのは、その数字を支えている経済の構造そのものなのだと思います。

日本の財政問題は、「借金が多い」という一言では説明できないのです。


円安はなぜ続くのか――金利差と「国への信頼」

はじめに

円安になると、「日本の金利が低いからだ」と説明されることがあります。

これは短期から中期については、かなり重要な説明だと思います。

一方で、長期的な為替レートまで金利差だけで説明することはできません。私は、為替を考えるときには、

  • 短期(3か月以内)では投機的な動き
  • 中期(3年以内)では金利差
  • 長期では、その国の経済や通貨に対する信頼

という三つの視点から考える必要があると思います。

短期的な投機的な動きに対しては、政府・日銀による為替介入が一定の効果を持つことがあります。しかし、介入によって長期的な円安の原因そのものを解決することはできません。

それどころか、介入によって為替レートを一時的に押し戻すことで、本来なら市場が発しているシグナルを見えにくくする可能性もあります。

為替レートは、単なる数字ではありません。

そこには、世界の投資家が日本の金利、物価、経済成長、財政、企業の競争力、そして日本円そのものをどのように評価しているかが反映されています。

したがって、円安を考えるときには、「どうすれば円を買わせることができるか」だけではなく、「なぜ市場が円を売っているのか」を考えることが重要です。

短期的な投機なら介入によって対応できます。

しかし、中期的な金利差が原因なら、金融政策や金利の問題になります。

そして長期的な問題であれば、日本経済そのものへの信頼の問題になります。

この三つを区別しないと、円安という一つの現象に対して、原因とは異なる対策を続けることになってしまいます。

日米金利差は円安の大きな要因

日本と米国を比べれば、日本の金利は長い間、非常に低い状態が続いてきました。金利が低い通貨を持つより、金利の高い通貨を持ったほうが有利だと考える投資家が増えれば、円を売ってドルを買う動きが生まれます。

もちろん為替は金利だけで決まるものではありません。景気、貿易収支、資本移動、物価、金融政策への期待など、多くの要因があります。

それでも、日米の金利差は円ドル相場を考えるうえで非常に重要な要素です。

さらに重要なのは、単純な名目金利差だけではありません。

物価上昇率を差し引いた「実質金利」も重要です。

日本銀行の審議委員も、2026年9月の講演で、日本の実質政策金利は世界的に見ても最低水準にあり、日米の実質金利差にも注意する必要があると説明しています。つまり、日本では政策金利を引き上げても、物価上昇率のほうが高ければ、実質的にはまだ「金利の低い国」という状態が続きます。

では、なぜ日本は金利を大きく上げにくいのか

ここで日本国債の問題が出てきます。

日本政府は長年にわたって大量の国債を発行してきました。そして、その国債を日本銀行が大量に購入してきました。

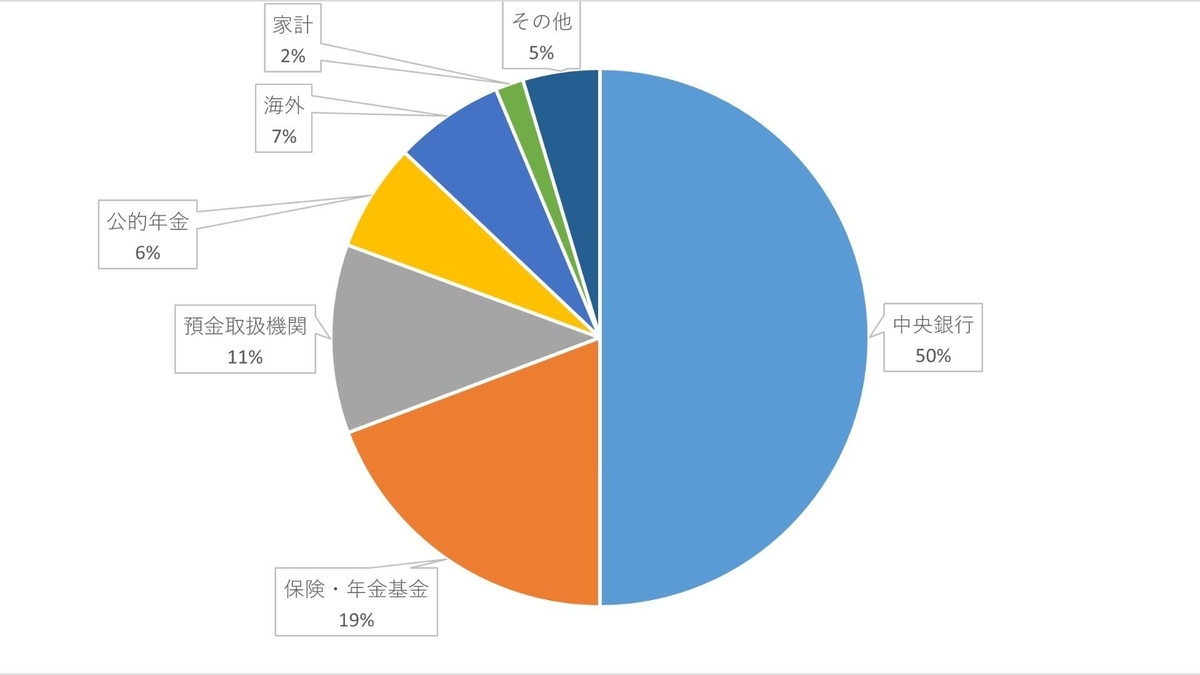
現在でも日銀は国債発行残高の約5割を保有しています。日銀自身が「他の先進国の中銀と比べても高い」と説明しています。

これは単なる数字ではありません。

国債を大量に保有する日銀にとって、金利が大きく上昇すれば、保有国債の市場価格は下落します。

もちろん、日銀は民間銀行とは違いますから、保有国債の評価損だけを見て「日銀が破綻する」という話ではありません。

しかし、大量の国債を中央銀行が保有している状態では、金利を正常化していく過程で、金融市場や日銀のバランスシート、政府の利払い費など、さまざまなところに影響が及びます。

そのため、金利を一気に引き上げることは簡単ではありません。

「国債を大量に持っていること」が金利形成に与える影響

ここは少し慎重に考える必要があります。

「日銀が国債を持っているから、市場金利が自由に決まらない」

と単純化するのは正確ではありません。

しかし、日銀が大量の国債を買い入れてきたことによって、国債市場における需給関係や価格形成に大きな影響を与えてきたことは事実です。

実際、日銀は2024年以降、国債買入れを段階的に減額しています。そして2026年8月の日銀の分析では、買入れ減額によって長期金利がより市場で自由に形成されるようになり、国債市場の機能度も改善しているとしています。

これは裏返せば、これまでの大規模な国債買入れが国債市場の金利形成に影響していたことを示しています。

低金利の裏側で何が起きたのか

低金利は、政府にとっては国債の利払い負担を抑えるという大きなメリットがあります。

しかし、国民から見れば別の面があります。

預金金利が低ければ、預金を持っている人の利息収入は増えません。

年金生活者など、資産を預金や国債で運用している人にとっては、これは決して小さな問題ではありません。

さらに、物価が上昇すれば、名目上の預金残高が変わらなくても、そのお金で買えるものは減っていきます。

例えば、

金利0.5%

物価上昇率3%

であれば、単純化すれば実質金利はマイナス2.5%です。

つまり、お金を安全に預けているだけでも、購買力は徐々に低下します。

現在の日銀自身も、短期の実質金利は大幅なマイナスであり、金融環境はなお緩和的だと説明しています。

給料が上がっても、生活が楽になるとは限らない

ここで問題になるのが賃金です。

近年、日本では賃金も上昇するようになりました。

しかし、重要なのは「給料が何%上がったか」ではなく、「給料が物価に対してどれだけ増えたか」です。

給料が3%増えても、物価が4%上がれば、実質的な購買力は低下します。

さらに社会保険料などの負担が増えれば、手取り所得はさらに圧迫されます。

したがって、

賃金上昇

↓

物価上昇

↓

社会保険料などの負担

という三つを分けて考えなければ、国民の生活実感を正しく理解できません。

円安がさらに物価を押し上げる

ここで円安が加わります。

日本はエネルギー、食料、原材料などを海外から大量に輸入しています。

円の価値が下がれば、ドルなど外貨で価格が決まっている輸入品の円建て価格は上昇しやすくなります。

そして、

円安

↓

輸入価格上昇

↓

企業のコスト上昇

↓

商品・サービス価格上昇

↓

家計の負担増

という経路が生まれます。

日銀も2026年7月の展望レポートで、為替円安が物価上昇要因の一つになるとしています。

つまり、円安は単に「海外旅行が高くなった」という問題ではありません。

国内で生活している人にとっても、輸入品や輸入原材料を通じて生活費に影響します。

長期的には「日本への信頼」が重要になる

では、なぜ円は長期的に安くなってきたのでしょうか。

ここでは私は「日本という国、そして日本円への信頼」という視点が重要だと思います。

為替は、単純に「今の金利が何%か」だけで決まるものではありません。

投資家が、

「この国の経済は今後成長するのか」

「企業は利益を増やせるのか」

「政府の財政は持続可能なのか」

「中央銀行は物価を安定させられるのか」

「この通貨を長期的に保有して大丈夫なのか」

と考えた結果も、為替に反映されます。

短期的には金利差。

しかし長期になるほど、経済の成長力、財政、物価、人口、企業の競争力、そして金融政策への信頼などが重要になります。

「金利を上げれば円高になる」とも限らない

ここも注意が必要です。

仮に日本が金利を引き上げれば、日米金利差が縮小して円高方向への力が働く可能性があります。

しかし、それだけで円高になるとは限りません。

日本経済の成長力が弱いと判断されれば、金利上昇があっても日本への投資が増えるとは限りません。

むしろ、

「金利を上げなければならないほど物価が上昇している」

と市場が受け止めれば、金利上昇と円安が同時に起こる可能性さえあります。

だからこそ、為替を見るときには金利だけではなく、その背後にある経済を見る必要があります。

日本の問題は「低金利」だけではない

私は、日本経済の問題を単純に「金利が低すぎる」と考えるのも、「国債残高が多すぎる」と考えるのも十分ではないと思います。

重要なのは、それらが相互につながっていることです。

大量の国債発行

↓

低金利政策と大規模な国債買入れ

↓

国債市場への日銀の存在感が拡大

↓

金利正常化には市場・財政・金融機関などへの影響が発生

↓

急激な利上げが難しい

↓

実質金利が低い状態が続く

↓

日米の金利差・実質金利差が円安要因になる

↓

輸入物価が上昇

↓

家計の購買力が低下する

という循環です。

もちろん、これは一つの経路であって、円安や物価上昇をすべて国債残高だけで説明できるわけではありません。

エネルギー価格、海外の金融政策、世界経済、企業の価格設定、賃金、人口構造など、多くの要因があります。

金利は「政府の都合」だけでは決められない

最終的に重要なのはここだと思います。

金利は政府にとって都合のよい水準に固定しておけるものではありません。

金利は、お金を貸す側と借りる側の関係によって決まる「お金の価格」です。

政府が大量に国債を発行していれば、その価格である金利も市場から影響を受けます。

日銀が大量に国債を買えば市場への影響は大きくなりますが、日銀自身も現在は国債買入れを減額し、市場機能を回復させる方向に進んでいます。

日本が本当に金利のある世界に戻るのであれば、国債市場もまた、市場の需給によって金利が決まる状態へ戻っていく必要があります。

その過程では、政府の利払い費も増えます。

日銀の保有国債の評価や収益にも影響します。

企業の借入金利も上がります。

住宅ローンにも影響します。

一方で、預金金利や国債利回りは上昇します。

つまり、金利正常化には負担も利益もあります。

「円安だから輸出企業が儲かる」だけではない

円安によって海外売上の大きい企業の円換算利益が増えることはあります。

しかし、日本全体で見れば、円安は輸入価格を押し上げます。

そのため、

企業の利益

と

国民の購買力

は必ずしも同じ方向には動きません。

株価が上がっているから日本経済が豊かになった、とも限りません。

重要なのは、円換算された名目金額ではなく、そのお金でどれだけの商品やサービスを購入できるかです。

私は為替を見るときにも、最終的には「円の購買力」という視点が必要だと思っています。

おわりに

円安を考えるとき、

「日米金利差だから」

だけで終わらせると短期的な説明になります。

一方、

「日本の国力が落ちたから」

だけでも説明になりません。

短期・中期では金利差。

長期では、その国の経済力、財政、物価、成長力、そして通貨への信頼。

この二つを分けて考えることで、円安という現象が少し違って見えてきます。

そして現在の日本では、大量の国債残高と、それを大量に保有する日銀の存在が、金利正常化を難しくする一つの要因になっています。

その結果として、名目金利が上昇しても物価上昇率を下回る実質金利が続けば、円を保有する魅力は相対的に弱くなります。

日本銀行自身も、2026年時点で日本の実質政策金利が世界的に低い水準にあることを認めています。

だからこそ、日本経済にとって本当に重要なのは、単に「金利を上げるか、上げないか」という二択ではないのでしょう。

持続的に賃金が上がり、企業の生産性が向上し、物価と賃金が安定的に循環し、政府の財政にも信頼が持てる。

そうした経済そのものへの信頼が高まってこそ、長期的な円の信頼にもつながるのだと思います。

インフレターゲット「2%」とは

はじめに

「インフレターゲット2%」という言葉をニュースなどでよく聞きます。

日本銀行は、消費者物価の前年比上昇率2%を「物価安定の目標」としています。これは2013年に導入されたものです。現在の日銀も、2%の物価安定目標を持続的・安定的に実現することを金融政策の基本としています。

しかし、ここで一つ疑問があります。

なぜ2%なのでしょうか。5%ではいけないのでしょうか。反対に、0%ではいけないのでしょうか。

実は、2%という数字は自然科学の法則から計算されたものではありません。過去の先進国の経済運営を通じて、大きな不況に陥らせず安定的に経済活動を続けていけたのは、インフレ率が2%程度であったからです。当然、国の資本主義段階によって違います。
G7国など成熟した資本主義の国においてと言うことです。

つまり、「2%なら必ず経済がうまくいく」という意味ではありません。

なぜ0%ではないのか

物価が上がらなければ、消費者にとっては良いように思えます。しかし、経済全体で考えると、必ずしもそうとは限りません。

資本主義経済は、企業が商品やサービスを提供し、それを販売して利益を得ることで成り立っています。企業が利益を得れば、賃金を支払い、設備投資を行い、新たな商品やサービスを生み出すことができます。

逆に、経済全体で物価が下がり続けるデフレになると、企業の売上や利益が伸びにくくなります。それが賃金や設備投資の抑制につながることもあります。また、「将来はもっと安くなる」と考えれば、消費や投資が先送りされる可能性もあります。

もちろん、技術革新や生産性の向上によって、個々の商品やサービスの価格が下がること自体は悪いことではありません。問題なのは、経済全体で物価や賃金が持続的に下落することです。

一方で、インフレ率が高すぎても問題になります。物価が急激に上昇すると、家計は生活設計を立てにくくなります。賃金の上昇が物価に追いつかなければ、実質的な購買力も低下します。

企業にとっても、仕入価格、人件費、販売価格などの先行きを予測しにくくなります。その結果、長期的な投資や契約を行うことが難しくなる場合があります。

また、高いインフレが続いた後には、金融引き締めなどによって景気が急速に冷え込むこともあります。すると、企業の業績悪化や設備投資の減少、雇用環境の悪化などにつながる可能性があります。

つまり、インフレ率は低ければ低いほど良い、という単純なものではありません。

インフレが低すぎても問題があり、高すぎても問題がある。

その間に、物価と経済活動を比較的安定させやすい領域がある、という考え方があります。

その一つの目安として、多くの中央銀行が採用しているのが「2%」という数字です。

ただし、2%という数字が「経済にとって絶対に最適なインフレ率」という意味ではありません。経済成長率、人口動態、生産性、賃金、金融市場など、さまざまな要因によって望ましい状態は変わります。

それでも、0%ではなく、ある程度のプラスのインフレ率を目標にするのには理由があります。

物価がわずかに上昇する状態を前提にすれば、名目賃金や企業の売上・利益が調整される余地も生まれます。また、景気が悪化したときに政策金利を引き下げる余地を確保しやすくなるという金融政策上の意味もあります。

だからこそ、「物価は上がらないほうがよい」という単純な話ではなく、低すぎず、高すぎない物価上昇率を維持することが重要になるわけです。

その一つの目安として「2%」が使われています。

なぜ5%ではないのか

では、なぜ5%ではないのでしょうか。5%のインフレが直ちに経済を破壊するわけではありません。しかし、物価が毎年5%上昇すれば、10年で物価水準は約1.63倍になります。

企業にとっても、数年先の仕入価格や人件費、販売価格を予測することが難しくなります。

家計にとっても、預金や年金などの名目額だけを見ていては、将来どれだけの購買力を持っているのか分かりにくくなります。

だからといって、2%という数字が絶対に正しいわけでもありません。

重要なのは、物価がほとんど動かない状態でもなく、物価上昇が経済の予測可能性を損なうほど高い状態でもない、その中間を目指すことです。

その意味で、インフレターゲット2%は「目的」というより、経済を安定させるための一つの目安と考えたほうが分かりやすいでしょう。

「2%」そのものが目的ではない

ここは非常に重要です。物価が2%上昇したからといって、それだけで国民が豊かになるわけではありません。

例えば、

  • 物価上昇率2%
  • 賃金上昇率1%

なら、実質賃金は低下します。

反対に、

  • 物価上昇率2%
  • 賃金上昇率3%

なら、実質賃金は上昇します。

従って、本当に見るべきなのは「インフレ率が2%になったか」だけではありません。

物価上昇率と賃金上昇率の関係です。

経済全体では、

物価 → 売上 → 利益 → 賃金 → 消費 → 投資 → 生産

という循環が回ることが重要です。2%という数字は、この循環を安定的に維持するための目安です。

インフレは「通貨の価値が下がること」

インフレ率は一般には「物価上昇率」として表現されます。しかし、反対側から見れば、通貨の購買力が低下していると言えます。

例えば、100万円で買えたものが、物価が10%上昇すれば、同じものを買うために110万円必要になります。だからこそ、インフレを考えるときには物価だけでなく、賃金や金利も一緒に見る必要があります。

物価が2%上昇しているのに、給与が1%しか上がらなければ、実質的な購買力は低下します。預金や債券についても同じです。名目金利が2%でも、物価が3%上昇すれば、税金を考えなくても実質的な購買力は低下します。

したがって、

名目金利 − インフレ率 = 実質金利

という関係を見ることが重要になります。これがマイナスということは、預金額は利子がついて額面上は増えていても、購入価値は減っているという事です。

物価上昇の原因

日本の物価を考える場合、「需要が増えたから物価が上がった」と単純に考えることはできません。

例えば、

  • 海外の原油価格上昇・円安
    ↓
    輸入価格上昇
    ↓
    企業の仕入価格上昇
    ↓
    販売価格上昇
    ↓
    消費者物価上昇

という経路があります。

これはコストプッシュ型のインフレです。

一方、

  • 賃金上昇・消費増加・設備投資
    ↓
    需要増加
    ↓
    供給能力を上回る
    ↓
    企業が値上げ
    ↓
    物価上昇

という需要インフレもあります。

さらに、

  • 物価上昇
    ↓
    生活費上昇
    ↓
    賃上げ要求
    ↓
    賃金上昇
    ↓
    企業の人件費上昇
    ↓
    販売価格上昇

という賃金と物価の循環もあります。

したがって、同じ「2%の物価上昇」でも、その中身を見る必要があります。

外国人労働者と物価

ここで、最近よく議論される外国人労働者の問題も関係してきます。

例えば飲食店を考えてみます。現在の飲食店には、大きく分けると、夕食代一人当たり、6,000円程度までで飲み食いできるチェーン店と、15,000円以上するような高級店があります。高級店では、店主自身が接客したり、長期間同じスタッフが働いたりすることで、サービスの質を維持しています。客単価が高いため、人件費をある程度価格に含めることもできます。

一方、低価格のチェーン店では、多数の客に低い価格でサービスを提供する必要があります。そのため、外国人を含めて幅広い労働力を活用しています。利用者から見ると、外国人スタッフが非常によく働き、サービスも良いと感じることがあります。

ここで重要なのは、外国人労働者を「日本人労働者から仕事を奪う」という一面だけから考えないことです。外国人労働者を制限すれば、労働力が減少し、人手不足の業種では賃金が上昇し物価が上昇します。これで日本人労働者の狙いは達成されますが、支払い額は増えます。

外国人労働者を制限することで日本人の名目賃金が上がったとしても、同時に生活に必要なサービス価格が上がれば、実質的な購買力はあまり改善しません。「給与が上がること」=「豊かになること」ではありません。

重要なのは、賃金上昇率と預金金利が物価上昇率を上回ることです。

本当に重要なのは生産性

では、どうすれば賃金を上げながら物価を安定させられるのでしょうか。

一つの答えは生産性です。

同じ人数の労働者で、より多くの商品やサービスを提供できるようになれば、企業は売上を増やしながら賃金を引き上げる余地を持つことができます。

AI、ロボット、省力化設備、IT化、教育などはそのための手段です。

外国人労働者についても、単純に日本人労働者と競争する存在と考えるだけではなく、不足している労働力を補うことで生産やサービスを維持する役割があります。

重要なのは国籍ではなく、

労働力を確保しながら、生産性を高め、その成果を賃金に回すこと

ではないでしょうか。

では、インフレ2%なら政策金利も2%なのか

ここで金融政策の問題が出てきます。一見すると、「インフレターゲットが2%なら、政策金利も2%にすべきではないか」と思えます。

しかし、これは単純ではありません。

2026年6月、日本銀行は短期政策金利の誘導目標を1.0%程度に引き上げました。日銀自身も、現在の金融環境を「緩和的」と捉え、経済・物価・金融情勢に応じて今後も政策金利を調整していく考えを示しています。

仮にインフレ率が2%で政策金利が1%なら、単純化すると実質金利は、

1% − 2% = −1%

となります。

これは、まだ金融政策が経済を抑制する水準ではなく、むしろ緩和的であることを意味します。では、なぜ日銀は政策金利を2%以上にしないのでしょうか。ここには日本経済が抱える問題があります。

金利を上げれば、

  • 住宅ローン → 家計負担増
  • 企業借入 → 資金調達コスト増
  • 設備投資 → 抑制要因
  • 国債 → 政府の利払い負担増

となります。

つまり、インフレを抑えるために金利を上げることにも大きな副作用があります。

だから日銀は、「物価を抑えるために金利を上げたい」という方向と、「金利を上げすぎて景気や金融市場を不安定にしたくない」という方向の間で政策を決めることになります。

これは日銀が2%という目標を理解していないからではありません。

日本経済そのものが、急激な金利上昇に耐えられる構造になっているかという問題です。

2%という数字から日本経済全体を見る

インフレターゲット2%を理解するには、「2%にすること」だけを見るのでは不十分です。

日本の物価は、

  • 海外価格・資源価格+ 為替
    ↓
    輸入価格
    ↓
    企業コスト
    ↓
    販売価格
    ↓
    消費者物価
    ↓
    実質所得
    ↓
    賃金要求
    ↓
    賃金
    ↓
    サービス価格

という循環の中で動いています。そこに、

  • 日銀の金融政策 → 金利・為替・需要
  • 政府の財政政策 → 需要・実質所得
  • 人口減少 → 労働供給
  • 技術革新 → 生産性
  • 企業間競争 → 価格設定

などが加わります。

つまり、インフレ率2%という数字は、日本経済の一部分にすぎません。

「2%」を目的にしてはいけない

インフレターゲット2%という言葉だけを見ると、「物価を2%上げること」が政策の目的のように感じます。

しかし、本来の目的はそこではありません。

日本銀行法においても、金融政策の理念は「物価の安定を図ることを通じて国民経済の健全な発展に資すること」とされています。

つまり、2%は目的そのものではなく、物価を安定させ、経済活動を正常にするための政策上の目安です。

本当に重要なのは、

物価が安定する

↓

企業が投資できる

↓

生産性が上がる

↓

企業の利益が増える

↓

賃金が上がる

↓

実質所得が増える

↓

消費が増える

↓

企業がさらに投資する

という循環です。

インフレ率が2%でも、この循環が起こらなければ意味がありません。

逆に、物価が2%程度上昇しながら、賃金がそれ以上に上昇し、生産性も高まり、企業と家計の双方が将来を予測しやすい経済になれば、2%という数字は一つの役割を果たしたことになります。

結局のところ、インフレターゲット2%とは「2%にすること」が目的なのではありません。

経済を持続的に成長させ、物価と賃金と金利がバランスしながら、国民の実質的な生活水準が向上するための一つの目安なのです。